重要なご案内:本記事は、当事者企業、公的機関その他の公開情報を基に、製造業M&A総合センター編集部が独自に分析したケーススタディです。当センターが本件の仲介、助言、資金調達、価値算定、デューデリジェンスまたは交渉に関与した事実を示すものではありません。公表されていない買収金額、利益、契約条件を推測せず、確認できる事実と一般的な実務考察を明確に区分します。
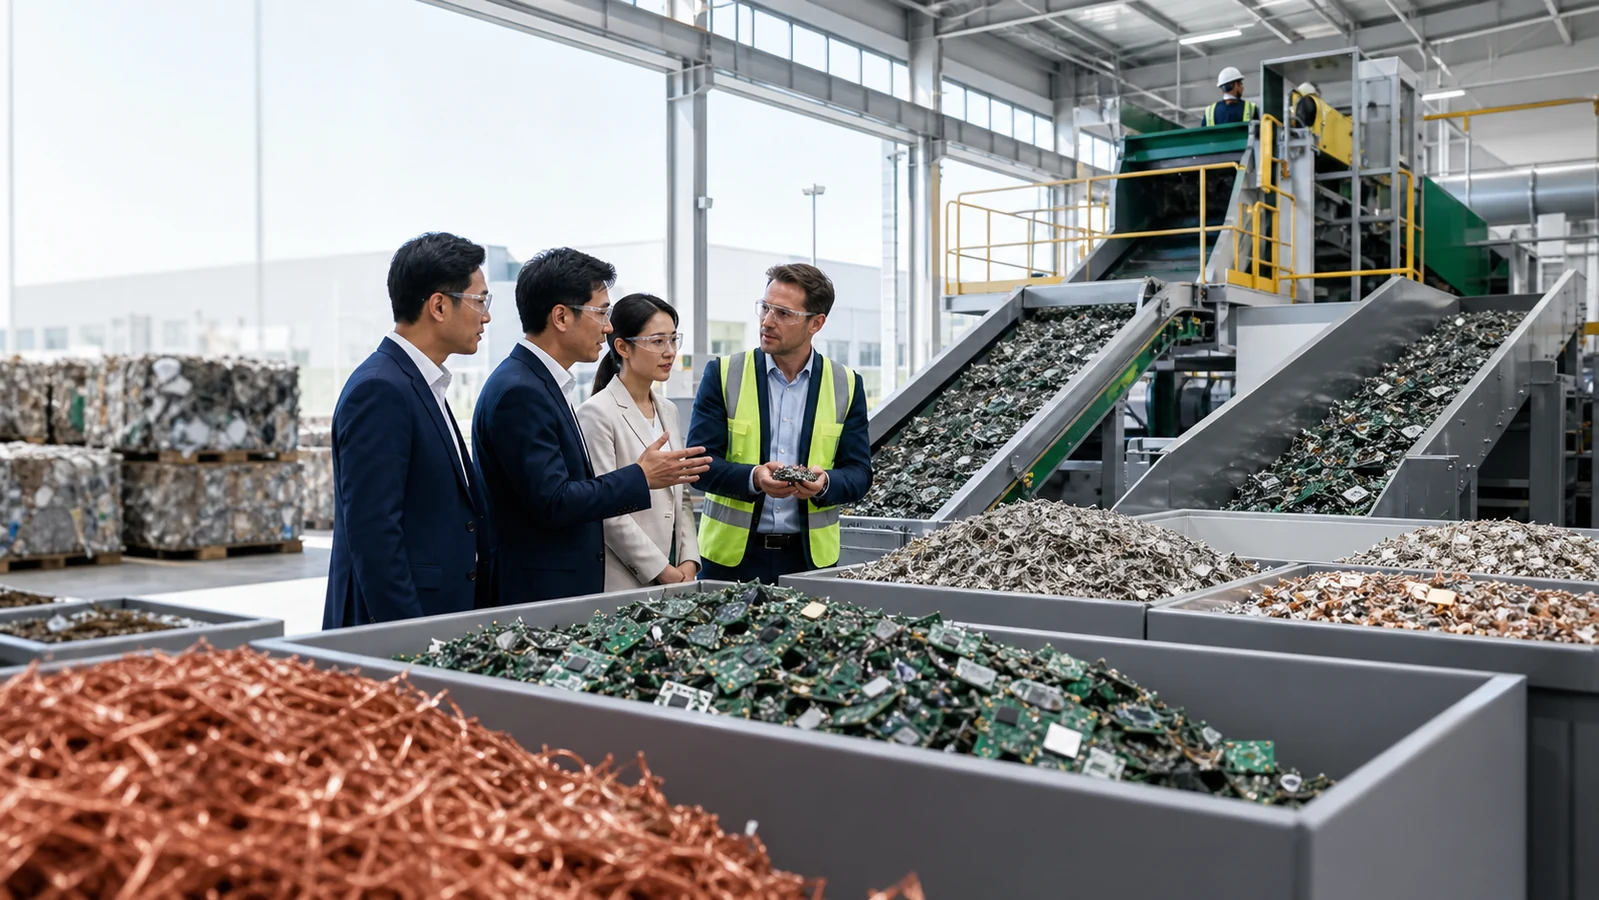
JX金属によるeCycle Solutions買収は、製錬会社がリサイクル原料を市場から購入するだけでなく、その前工程である回収、解体、選別へ事業領域を広げたM&Aです。銅や貴金属を含む廃家電・廃電子機器は「都市鉱山」と呼ばれることがありますが、廃棄物がそこに存在するだけでは製錬原料になりません。排出者から集め、データを安全に消去し、再利用可能品を選別し、危険物を管理し、素材ごとに分け、法令に適合して搬送する仕組みが必要です。本件の価値は、その入口にある集荷ネットワークへ製錬側が接続した点にあります。
本稿の主軸は「循環資源サプライチェーンの垂直統合」です。2022年8月の全株式取得、その後の双日による34%出資、JBIC等によるカナダドル建て協調融資までを時系列で確認します。さらに、ITADに内在するデータセキュリティ、環境責任、資源価格、拡大生産者責任、物流、電池火災など、通常の部品メーカー買収とは異なるDDとPMIを掘り下げます。
廃電子機器には基板、コネクター、センサーなど多様な部品が含まれます。関連する製造業の構造は電子部品業界のM&A解説、M&A全体の基本は製造業M&A基礎ガイドをご覧ください。本稿はeCycle Solutions買収を、循環資源という異なる角度から具体的に検討します。
このM&A事例の要点
- JX金属は2022年8月3日、Horizon Recycling Inc.が保有していたeCycle Solutions Inc.の全株式を取得したと発表しました。
- 発表時のeCycleは、カナダ国内8拠点と強い集荷網を持ち、同国の電子廃棄物のリサイクル事業者として最大シェアを有するとJX金属が説明しました。
- 対象会社は電子廃棄物の回収・処理に加え、ITADと廃プラスチック処理などを手掛けていました。設立は2005年、発表時の従業員数は約250名でした。
- JX金属は、銅製錬に投入するリサイクル原料の増集荷・増処理と、長期安定調達への貢献を買収目的として示しました。
- 取得価額は一次資料で公表されていません。本稿は推測額を記載しません。
- 2023年2月、JX金属と双日は、双日がeCycle株式34%を取得して事業運営に参画することで合意し、同年4月から協業を開始しました。
- JX Metals Canada Inc.は、買収資金の一部についてJBIC、みずほ銀行、三井住友銀行によるカナダドル建て協調融資を利用しました。融資額自体は公表資料に記載されていません。
- 中小製造業への最大の示唆は、廃棄物処理をコスト部門と見るのではなく、回収データ、顧客接点、再生材、安定調達を束ねた循環型事業として評価することです。
取引概要
| 項目 | 公表内容 |
|---|---|
| 買い手 | JX金属株式会社。カナダのグループ会社JX Metals Canada Inc.を通じた取得であることが後日の融資資料で確認できる |
| 譲渡企業 | Horizon Recycling Inc. |
| 対象会社 | eCycle Solutions Inc.(カナダ・オンタリオ州ミシサガ) |
| 公表日 | 2022年8月3日。JX金属は全株式を取得済みと発表 |
| 対象事業 | 電子廃棄物の回収・処理、ITAD、廃プラスチック処理等 |
| 取得割合 | 取得時は全株式。2023年に双日が34%を取得して共同運営へ移行 |
| 取得価額 | 非公表。本稿では推測しない |
| 戦略目的 | リサイクル原料の長期安定調達、北米での増集荷、メーカーとの循環サプライチェーン構築 |
| 本稿の主論点 | 回収・解体・選別から製錬までをつなぐ循環資源サプライチェーンの垂直統合 |
【確認できる事実】JX金属の2022年8月3日付発表によると、eCycleはオンタリオ州の主要拠点を含むカナダ国内8カ所に拠点を持ち、強固な集荷ネットワークを有していました。同社の所在地はオンタリオ州ミシサガ、設立は2005年、従業員は約250名とされています。これらは発表日時点の情報であり、その後の拠点再編や人員変動を表すものではありません。
【確認できる事実】2023年2月のJX金属・双日共同発表では、eCycleの拠点はカナダ国内7カ所、従業員は2022年11月時点で240名と記載されています。2022年8月資料の8拠点・約250名と数字が異なりますが、基準日が異なる公表値です。本稿ではどちらかを誤りと決めつけず、各資料の時点を付して記載します。
【確認できる事実】eCycleは回収した電子廃棄物を適正処理し、銅、貴金属、鉄、アルミ、プラスチックなどへ分別してリサイクル原料として販売します。2023年の共同発表では、事業をEOLリサイクル、ITAD、リサイクルドロップオフの三つに整理しています。ITADは情報機器の適正な処分・再活用の略で、使用済みIT機器のデータ消去、安全な廃棄、修理、再販などを扱う事業です。
【独自考察】この事業構造では、一台の使用済み機器に複数の出口があります。再利用できる機器は修理・再販し、再利用できないものは素材へ分け、危険物は法令に従って処理します。最も高い価値を回収できる出口へ振り分ける選別能力が利益を左右します。金属含有量だけを見て対象会社を評価すると、データ消去の信頼性、再販チャネル、排出者との契約、プラスチック処理という価値を見落とします。
時系列で見る買収と協業の発展
- 2005年:公表資料によればeCycle Solutionsが設立されました。
- 2022年8月3日:JX金属がHorizon RecyclingからeCycle全株式を取得したと発表しました。同日、「サステナブルカッパー・ビジョン」も公表しました。
- 2023年2月10日:JX金属と双日が、双日によるeCycle株式34%取得と協業について合意しました。
- 2023年2月24日:JX Metals CanadaがJBICとカナダドル建て融資契約を締結しました。みずほ銀行、三井住友銀行との協調融資です。
- 2023年4月:必要な許認可取得後、JX金属と双日の協業が開始されたことがJX金属の後続資料で確認できます。
- 2040年に向けて:JX金属は、リサイクル原料比率を50%以上にする目標を掲げ、回収網と製錬技術の両面を強化しています。
【独自考察】この時系列は、「買って終わり」ではなく、取得後に資本パートナーと金融を組み合わせた点が特徴です。JX金属はまず100%取得して対象会社をグループへ取り込み、その後、金属・資源・リサイクル分野のネットワークを持つ双日を34%株主として迎えました。さらに公的金融機関を含む現地通貨融資を使っています。対象会社の運営を単独で抱えるのではなく、異なる資源を持つ関係者を段階的に加えた設計と評価できます。
【独自考察】ただし、双日が後から参加することを取得時点から予定していたか、どの条件で株式が移ったか、経営権や拒否権がどう設計されたかは公開資料だけでは分かりません。外部から意図や価格を断定してはいけません。一般論としては、共同株主を迎える際、事業計画、予算、追加出資、配当、重要投資、関連当事者取引、出口、デッドロックの取り決めが重要になります。
買い手の背景:なぜ製錬会社がリサイクラーを買うのか
【確認できる事実】JX金属は、金属・リサイクル事業の競争力強化と「サステナブルな銅」の実現に向け、銅製錬でリサイクル原料の配合比率を大幅に高める「グリーンハイブリッド製錬」を推進していました。そのためのリサイクル原料の増集荷・増処理が課題であり、eCycle取得はリサイクラー、すなわち廃棄物の収集・解体・選別事業への進出と説明されています。
【確認できる事実】同社は、リサイクル原料の獲得競争が世界的に激しくなる中、eCycleの取得が長期的・安定的な原料調達に寄与するとしています。また、eCycleを介して電気・電子機器メーカーとのリサイクルサプライチェーンを構築し、同社のネットワークを使って北米からの増集荷を目指すと公表しました。
【独自考察】製錬設備の処理能力があっても、投入する原料が安定しなければ稼働率と採算は安定しません。リサイクル原料は鉱山精鉱と異なり、品位、形状、不純物、発生時期がばらつきます。スポット市場だけに依存すると、価格上昇時に原料を確保できず、品質も不安定になります。回収網を持つ企業を傘下に置くことで、物量だけでなく発生源、品位、処理履歴の情報へ近づけます。
【独自考察】ここで重要なのは、垂直統合が必ずしもすべての原料を自社製錬所へ送ることを意味しない点です。輸送距離、法規、品位、既存販売契約、最終処理先の能力によって最適な出口は異なります。本件の具体的な原料フローは公開資料だけで完全には分かりません。統合価値は、物流を一方向へ固定することではなく、最も価値が高く適法な出口をグループ全体で選べることにあります。
「循環資源の権益」という考え方
【確認できる事実】JBICは本件融資を、カナダ最大の電気・電子廃棄物回収会社の株式取得を通じ、日本企業によるリサイクル資源の確保と活用を支援する案件と位置付けました。JBICの公表では、JX金属が回収廃棄物をリサイクル資源として製錬原料へ用いる計画が説明されています。
【独自考察】鉱山の権益は地下資源へアクセスする権利ですが、都市鉱山では資源が多数の企業や家庭に分散しています。そのため価値の源泉は、資源そのものの所有より、排出者との契約、回収拠点、認可、物流、データ消去の信頼、選別技術にあります。これらを束ねた事業基盤を「循環資源へのアクセス権」と捉えると、JX金属が回収会社を買収した戦略を理解しやすくなります。
【独自考察】製造業に置き換えると、再生材を安定して使いたい企業は、単に市場から再生材を買うだけでなく、製品回収、修理、部品再利用、素材再生を含む閉ループを設計する必要があります。M&Aはその時間を短縮できますが、回収責任や環境責任も同時に引き受けます。サステナビリティ上の意義だけでなく、原料価格、歩留まり、品質、顧客契約を含む事業性を検証しなければなりません。
譲渡企業側について分かること、分からないこと
【確認できる事実】JX金属の発表は、eCycle株式の従前所有者をHorizon Recycling Inc.、同社PresidentをEnzo Gabrielliと記載しています。一方、譲渡企業が売却を決めた理由、売却プロセス、対価、表明保証、経営者の継続関与などは公表されていません。
【独自考察】したがって、「事業承継のため」「資金需要のため」「価格が魅力的だったため」といった理由を本件の事実として書くことはできません。一般的な譲渡企業視点では、成長投資を担える大手への譲渡、株主の資本回収、経営資源の再配分、国際展開の加速などが候補になりますが、本件に当てはまるとは限りません。
【独自考察】情報が限られる案件では、「公表されていない」という結論自体が重要です。ケーススタディの信頼性は、空白をもっともらしい物語で埋めないことで守られます。製造業M&Aの社内検討でも、確認事実、経営者説明、第三者検証、仮説を色分けし、投資委員会が事実と期待を混同しない資料を作るべきです。
対象会社の事業モデルを三つに分ける
EOLリサイクル
【確認できる事実】2023年の共同発表は、eCycleの事業の一つを、使用済み製品のリサイクルと記載しています。回収した廃家電・廃電子機器を処理し、銅、貴金属、鉄、アルミ、プラスチックなどへ分別して、リサイクル原料として販売する事業です。
【独自考察】EOL事業の採算は、受入料、回収費、解体・選別費、素材売却額、残渣処分費、規制対応費の組み合わせで決まります。金属相場が上がれば素材価値は増えますが、買付条件も上がる可能性があります。品目別のマージンを把握しないと、売上増が利益増につながるか分かりません。DDでは重量当たりの売上だけでなく、受入から最終出荷までの物質収支を確認します。
ITAD
【確認できる事実】JX金属はITADを、廃電子機器の安全な廃棄、データ消去、修理、再販等に関する事業と説明しました。適正処理需要の高まりを背景に成長が期待される領域と位置付けています。
【独自考察】ITADでは、金属価格よりも信頼が価値になります。企業のサーバーやPCには個人情報、営業秘密、認証情報が残る可能性があります。回収後の所在を追跡し、消去または物理破壊を証明し、再販品のデータが復元できないようにする必要があります。一件の漏えいで顧客契約とブランドを失うため、情報セキュリティDDは付随論点ではなく事業価値の中心です。
【独自考察】一方、まだ使える機器を再販できれば、素材へ破砕するより高い価値を回収し、製品寿命も延ばせます。再販価格、故障率、保証、輸出先規制、部品取りの判断をデータで最適化する能力が競争力になります。製錬会社との統合では、再使用と素材回収のどちらを優先するかが利益相反に見えることがありますが、ライフサイクル全体の価値を最大化する共通KPIを置くことで調整できます。
リサイクルドロップオフ
【確認できる事実】共同発表では、リサイクルドロップオフも対象会社の事業として挙げられています。具体的な拠点運営条件や収益構造は公表資料から十分に分からないため、本稿では断定しません。
【独自考察】一般に持込拠点は、回収の利便性を高め、地域から継続的に物量を集める役割を持ちます。立地、営業時間、受入品目、本人確認、安全管理、自治体や小売との連携が利用量を左右します。拠点数を増やすだけでは固定費が増えるため、商圏別の回収密度と後工程への物流効率を同時に評価する必要があります。
期待できるシナジーの構造
1.原料の安定調達
【確認できる事実】JX金属は、eCycleの集荷ネットワークがリサイクル原料の長期的・安定的な調達に大きく寄与すると説明しました。また、北米からの増集荷を目指すとしています。
【独自考察】安定調達には量だけでなく、品位と時期の安定が含まれます。製錬所は投入原料の組成を管理する必要があるため、回収段階のデータが詳細であるほど配合計画を立てやすくなります。対象会社から製錬側へ、品目、重量、金属含有、異物、発生源、処理履歴を標準化して渡せれば、在庫と分析の不確実性を下げられます。
2.排出企業との接点
【確認できる事実】JX金属は、eCycleを介して電気・電子機器メーカーとのリサイクルサプライチェーンを構築する意向を示しました。
【独自考察】排出企業は、処理費だけでなく、データ、法令順守、再資源化率、温室効果ガス、トレーサビリティを求めます。製錬会社が回収会社を持つことで、回収から金属精製までの説明を一貫して提供できる可能性があります。再生金属を再びメーカーへ供給できれば、顧客との関係は「廃棄物処理業者」から「循環設計パートナー」へ変わります。
3.選別と製錬の歩留まり改善
【独自考察】回収側が製錬側の受入仕様を理解し、製錬側が回収物の実態を理解すると、前処理と配合を共同最適化できます。過剰な選別はコストを増やし、選別不足は製錬効率や品質を損ないます。どこまで解体し、どこから製錬工程へ渡すかを物質収支と処理能力で決めることが技術シナジーです。
4.双日のネットワーク
【確認できる事実】2023年2月、双日はeCycle株式34%を取得することで合意し、JX金属と協業する計画を公表しました。共同発表では、双日が有する事業・ネットワークとJX金属の製錬・リサイクル機能を組み合わせる方向が示されています。
【独自考察】商社の参加により、排出元開拓、物流、再販、プラスチック等の販売先、海外展開を広げられる可能性があります。ただし「ネットワーク」は抽象的な言葉です。どの顧客、地域、品目で案件を作り、誰が営業責任を持ち、利益をどう配分するかを共同事業計画へ落とさなければシナジーは実現しません。
5.現地通貨金融
【確認できる事実】JX Metals CanadaはJBICとカナダドル建て融資契約を締結し、みずほ銀行、三井住友銀行との協調融資で買収資金の一部を調達しました。融資額、金利、期間等は公表資料に記載されていません。
【独自考察】現地通貨で資金調達すれば、現地事業のキャッシュフローと債務通貨を合わせられる可能性があります。一方、親会社保証、財務制限条項、金利変動、配当規制、税務への影響は契約ごとに異なります。本件の条件は非公表です。M&A評価では、事業価値と資金調達を分け、レバレッジによる株主リターン向上を事業シナジーと混同しないことが重要です。
主要リスク:循環型事業だからこそ調べるべきこと
環境債務と汚染
【独自考察】廃電子機器には金属、樹脂、電池、基板などが含まれ、保管・解体方法を誤ると土壌・地下水・火災リスクが生じます。環境DDでは、許認可、行政検査、違反、苦情、流出、排水、粉じん、残渣、委託先を確認します。過去の土地利用と賃貸契約も重要です。株式取得では過去の環境責任が対象法人に残る可能性があるため、フェーズ1調査だけで結論を出さず、必要に応じてサンプリングや専門家評価を行います。
リチウムイオン電池と火災
【独自考察】廃電子機器に混入した電池は、破砕・保管・輸送中の発熱や火災を引き起こすことがあります。受入検査、分離、保管容器、温度監視、消火、訓練、保険、消防当局との連携を確認します。過去事故がないことだけでは十分でなく、ニアミスと是正措置を調べます。統合後に処理量を増やすほど、同じ管理水準ではリスク総量が増えるため、能力増強と安全投資を連動させます。
データ漏えい
【独自考察】ITADのチェーン・オブ・カストディが途切れると、顧客の機器が所在不明になり得ます。回収車両、倉庫、作業者、消去ソフト、証明書、再販先まで追跡し、権限分離とログを確認します。データ消去方式が媒体の種類に適合しているか、失敗時に物理破壊へ切り替えるか、証明書が実処理と一致するかをサンプルテストします。
商品相場と価格転嫁
【独自考察】銅や貴金属の相場変動は回収物の価値を変えます。顧客への受入価格と素材販売価格の基準日がずれると、在庫期間中の価格リスクが生じます。ヘッジ方針、価格連動式、在庫評価、品位精算を確認します。高相場時だけ利益が出るモデルなら、買収時の実績を正常収益と見なせません。複数相場シナリオでEBITDAと運転資金を再計算します。
規制と拡大生産者責任
【確認できる事実】オンタリオ州のResource Productivity and Recovery Authorityは、電気・電子機器について生産者責任組織等の登録情報と回収制度情報を公表しています。eCycleも登録事業者の一覧に掲載されています。登録状況は変わり得るため、実際の取引では最新の公的登録簿を確認する必要があります。
【独自考察】生産者責任制度が変わると、回収目標、報告、費用負担、競争環境が変化します。制度が物量を生み出す一方、報告不備や目標未達は罰則と信用低下につながります。DDでは各州の登録、契約、監査、報告データを確認し、将来改正を事業計画へ織り込みます。カナダ全体を一つの規制市場として扱わず、州別に評価することが重要です。
不正輸出・委託先管理
【独自考察】回収後の機器や残渣を外部へ販売・委託する場合、最終処理先まで適法に管理される必要があります。書類上は再使用品でも、実態が廃棄物なら越境移動規制の対象になり得ます。仲介業者、輸送業者、下流処理先の許認可、監査、物量整合を確認します。自社施設が適正でも下流で問題が起きれば、顧客から責任を問われる可能性があります。
顧客集中と入札更新
【独自考察】回収契約は自治体、メーカー、小売、企業等に分かれ、入札や更新で物量が変わる可能性があります。上位顧客の契約期間、最低量、価格改定、解約、支配権変更、サービス水準を確認します。契約が長期でも排出量は保証されない場合があります。顧客ごとの物量と粗利を月次で分析し、スポット的な大型廃棄を恒常収益と誤認しないようにします。
再販品の品質・輸出
【独自考察】ITADで再販する機器には、機能検査、データ消去、保証、製品安全、輸出規制が関わります。再販価値を高く見積もっても、返品、故障、物流、販売手数料を引くと利益が残らないことがあります。国境を越える再販では、廃棄物規制との区分、輸入国の製品規制、制裁・輸出管理も確認します。
人材と技能
【独自考察】回収ルート、顧客の廃棄パターン、機器評価、素材判別は現場知識に依存します。経営者だけでなく、営業、配車、倉庫、データ消去、販売のキーパーソンを特定します。出来高を重視する報酬が安全やデータ品質を損なっていないか、教育と監督が拠点間で統一されているかを確認します。
循環資源M&Aのデューデリジェンス
物質収支DD
【独自考察】受入重量が、再販品、金属、プラスチック、危険物、残渣、在庫へどう分かれるかを月次でつなぎます。帳簿上の仕入・売上だけでなく、計量器データ、作業記録、在庫実査、下流業者の受領証を照合します。差異が大きい場合、計量誤差、含水、盗難、未記録処分、品目分類の問題を調べます。物質収支は環境順守と収益性を同時に検証できる重要資料です。
品位・精算DD
【独自考察】基板等の販売は、重量だけでなく銅・金・銀等の含有量と精算条件で価格が決まる場合があります。サンプリング方法、分析機関、最低控除、処理費、支払時期、異議申立てを確認します。自社分析と買い手分析の差が継続していないか、特定販売先への依存がないかを調べます。品位推定の精度は在庫評価と利益認識へ直結します。
契約DD
【独自考察】排出者との契約では、所有権移転時点、データ責任、回収証明、再販許可、環境補償、保険、監査権、再委託、価格連動を確認します。下流業者との契約では、最終処理、輸出、責任分担、証明書、監査を見ます。上流と下流の約束が一致しないと、顧客へ約束した処理水準を委託先が満たせません。
許認可DD
【独自考察】法人、拠点、車両、品目、処理方法ごとに必要許認可を一覧化し、有効期限、条件、譲渡・支配権変更時の手続きを確認します。許可証が存在しても、実際の保管量や処理工程が範囲内かを現地で確認します。違反通知、是正命令、住民苦情、消防検査も調べます。
環境サイトDD
【独自考察】所有・賃借を問わず、全拠点の過去利用、地下タンク、排水、床面、屋外保管、隣接地を確認します。譲渡企業補償があっても、回収可能性と期間に限界があります。必要な浄化費、操業停止、将来撤去義務をシナリオで評価し、価格調整、エスクロー、環境保険等を検討します。
情報セキュリティDD
【独自考察】サイバー対策だけでなく、物理的な機器管理を確認します。回収時の封印、車両GPS、入退室、監視カメラ、作業台、消去結果、破砕機、証明書発行の権限を追います。サンプル機器を受入から最終処理まで追跡し、台帳との一致を検証します。過去インシデント、顧客監査、保険、通知手順も対象です。
コマーシャルDD
【独自考察】市場規模だけでなく、規制制度、回収チャネル、競合拠点、入札、顧客切替コストを州別に分析します。売上をEOL、ITAD、ドロップオフ、素材別に分け、物量、単価、粗利の変動要因を確認します。急成長が大型顧客一社や一時的な機器更新に依存していないかを見ます。
財務DD
【独自考察】正常収益調整では、商品相場、在庫評価、未精算売上、一時的補助金、事故費用、オーナー関連取引を確認します。運転資金は、原料買付、在庫滞留、品位精算、顧客回収の周期で変わります。EBITDAが黒字でも、相場上昇局面で在庫資金が膨らむ可能性があります。拠点別キャッシュコンバージョンを算定します。
税務・越境DD
【独自考察】消費税・売上税、関税、移転価格、源泉税、欠損金、資産譲渡区分を確認します。買収後に日本や他国へ原料を供給する計画がある場合、物流ルートごとの関税、廃棄物規制、移転価格を事前に検討します。本件の具体的な税務スキームは非公表であり、ここでは一般的な論点を示しています。
保険DD
【独自考察】施設火災、環境汚染、サイバー、運送、製造物、役員責任の補償範囲を確認します。保険金額だけでなく、電池火災や汚染が免責になっていないか、過去請求で条件が変わっていないかを見ます。統合後の物量増加や新規事業が保険条件に反映されるよう、クロージング前から保険会社と協議します。
買収価格が非公表の場合の評価姿勢
【確認できる事実】JX金属の取得発表、双日との共同発表、JBIC融資発表には、JX金属による当初取得価額や融資額が記載されていません。本稿は、対象会社の資本金、融資の存在、後続出資比率から買収額を逆算しません。資本金は事業価値を示す数字ではなく、融資が取得資金の一部であることも総額を示しません。
【独自考察】循環資源会社の価値算定では、通常のEBITDA倍率に加え、許認可、集荷密度、長期契約、処理能力、環境債務、再販チャネルを評価します。設備再調達額が高くても、物量契約がなければ稼働しません。逆に設備が古くても、強い回収網と下流販路が高い無形価値を持つことがあります。
【独自考察】シナジー評価では、製錬原料の調達マージン、処理量増加、顧客獲得、物流最適化を分けます。社内移転価格を変えただけの利益移動はグループシナジーではありません。外部購入費の削減、回収量増、回収率向上、第三者売上増など、連結キャッシュフローの増分で測ります。環境・安全投資を差し引かずにシナジーだけ足すと、投資判断が過大になります。
PMI:循環資源サプライチェーンをどう統合するか
Day1:適法操業と顧客証明を守る
【独自考察】Day1の最優先は、全許認可、保険、データ消去証明、顧客回収、下流出荷を切れ目なく継続することです。株主変更が許認可や契約へ与える影響を確認し、署名権限、銀行、事故報告、メディア対応を定めます。ブランドや制服より先に、回収トラックが予定通り顧客へ到着し、機器が追跡される状態を守ります。
最初の30日:共通データ辞書を作る
【独自考察】回収側の品目分類と製錬側の原料分類は一致しない可能性があります。品目、重量、品位、危険物、顧客、処理方法、最終出口の定義を統一します。用語をそろえずシステムだけ接続すると、同じ品目が別分類になり、物質収支と収益が歪みます。現場計量から経営KPIまで一貫するデータ辞書を作ることが統合の基礎です。
100日:原料フローを実証する
【独自考察】すべての回収物を一度に新ルートへ変えず、代表品目でパイロットを行います。回収、選別、梱包、越境、製錬、精算まで追い、物流費、歩留まり、CO2、リードタイム、法令書類を測ります。既存販売先より価値が低ければルートを見直します。統合仮説を小規模に検証し、安全と顧客契約を守りながら拡大します。
1年:顧客向け循環提案へ広げる
【独自考察】排出機器の回収だけでなく、再資源化した金属や樹脂を顧客の新製品へ戻す提案を作ります。品質規格、マスバランス、トレーサビリティ、環境効果の算定方法を顧客と合意します。再生材の物理的な閉ループが難しい場合も、どの範囲で循環を主張できるかを明確にし、誤認を招く環境表示を避けます。
共同株主体制のガバナンス
【独自考察】双日が34%を保有する体制では、共同事業の意思決定設計が重要です。公開資料から具体的権限は分かりませんが、一般論として、取締役指名、年度予算、重要投資、借入、配当、関連当事者取引、M&A、事業売却を株主間契約で定めます。日常業務を過度に共同承認にすると速度が落ちるため、経営陣の裁量と株主保護を分けます。
PMIで追うべきKPI
- 集荷:品目別回収重量、顧客別継続率、回収密度、車両積載率、新規契約、入札勝率
- 再使用:再販可能率、平均再販単価、返品率、データ消去成功率、在庫日数
- 素材回収:銅・貴金属・鉄・アルミ・樹脂の回収率、品位差異、残渣率、物質収支差異
- 安全:火災、発熱、労災、ニアミス、是正完了日数、電池分離率
- 環境:許認可違反、下流監査、最終処分率、排水・粉じん、苦情、CO2原単位
- データ:機器追跡一致率、証明書誤り、セキュリティインシデント、顧客監査指摘
- 財務:重量当たり粗利、相場調整後利益、運転資金、統合費用、設備投資、キャッシュ創出
- シナジー:製錬向け供給量、共同顧客数、共同提案、物流削減、再生材供給案件
【独自考察】回収重量だけをKPIにすると、低品位物や危険物を無理に集め、利益と安全を損なう可能性があります。重量、粗利、回収率、安全、環境、顧客品質を一組で管理します。また素材価格上昇による利益を統合成果としないよう、基準価格で正規化した指標を併用します。
同業の中小製造業への示唆
廃棄物から原料調達へ視点を変える
【独自考察】切粉、端材、不良品、使用済み製品は処分費だけでなく、再生原料と顧客接点を生みます。まず工場の物質収支を作り、何をどれだけ購入し、製品、廃棄物、在庫へ分かれるかを把握します。再資源化価値が高い品目から、回収業者、精錬会社、顧客と閉ループを検討します。
回収網を買う前に提携で検証する
【独自考察】回収会社の買収は許認可と現場リスクを伴います。物量、品質、物流が不確実なら、長期購入契約、共同実証、少数出資から始める選択肢があります。提携でデータを蓄積し、統合による追加価値が確認できてから買収することで、過大投資を避けられます。
情報証明を商品にする
【独自考察】再生材は品質だけでなく、由来、処理、環境効果を説明できることが価値になります。中小企業でも、ロット、重量、処理先、再資源化率を記録し、顧客へ証明書を出せます。ITADのデータ消去証明と同様に、「正しく処理したことを証明する能力」は模倣されにくいサービスです。
安全投資を成長投資に含める
【独自考察】処理量を増やす計画には、保管、換気、防火、計量、教育、保険の増強を同時に組み込みます。売上設備だけを投資採算へ入れ、安全設備を本社共通費とすると、事業の真の採算を誤ります。事故回避は費用ではなく、操業継続と顧客信頼を守る成長条件です。
地域規制を参入障壁として理解する
【独自考察】許認可は負担である一方、適切な運営実績を持つ会社の参入障壁にもなります。M&A候補の許認可を単なるチェック項目とせず、更新履歴、行政関係、地域住民との関係、拡張余地を価値として評価します。ただし、許可が株主変更後も有効か、増量に対応できるかは個別確認が必要です。
循環型事業への参入方法を、提携、少数出資、買収の順に比較したい方は、当センターのM&A支援の進め方も参考にしてください。
循環型M&Aの実務チェックリスト
戦略
- 欲しいのは設備、許認可、物量契約、顧客接点、技術のどれか
- 買収しなければ得られない統制やスピードがあるか
- 回収後の最終出口と製品への戻し方を説明できるか
- 取得後の安全・環境投資を含めて収益性が成立するか
物量と収益
- 顧客・品目・拠点別の重量、売上、粗利がそろっているか
- 受入から販売まで物質収支が一致するか
- 商品相場と一時大型案件を除いた正常利益を算定したか
- 在庫の品位、滞留、火災、価格変動を評価したか
- 下流精算条件と分析差異を確認したか
法令・環境・安全
- 全拠点・全品目の許認可と条件を確認したか
- 過去汚染、行政指摘、苦情、事故、ニアミスを調べたか
- 電池、ブラウン管、冷媒等の危険物管理が適切か
- 委託先と最終処分先を監査できるか
- 越境移動、再使用品区分、輸出入の適法性を確認したか
ITAD・データ
- 機器単位の追跡が回収から再販・破壊まで続くか
- 消去方式、失敗時手順、証明書が検証可能か
- 再販先、返品、保証、輸出を管理できるか
- 顧客監査と情報セキュリティ事故を開示しているか
PMI
- Day1に許認可、保険、顧客回収、証明書を継続できるか
- 品目分類とデータ定義を買い手側とそろえる計画があるか
- 原料フローを小規模実証してから拡大するか
- 共同株主間の権限と利益相反を整理したか
- 重量偏重を避け、安全・環境・利益を組み合わせたKPIか
失敗シナリオから逆算する統合計画
シナリオ1:物量は増えたが利益が減る
【独自考察】低品位物の受入、長距離輸送、残渣処分、在庫資金が増えると、重量成長と利益が逆行します。品目別の最低マージン、受入基準、物流半径を設定し、案件承認に安全・環境コストを含めます。営業評価を重量だけでなく、相場調整後粗利とキャッシュへ連動させます。
シナリオ2:製錬向け移送を優先し既存顧客価値を損なう
【独自考察】既存の下流販売先や再販チャネルが高い価値を生む場合、グループ内へ固定的に流すと利益が下がります。最終出口を市場条件で比較し、関連当事者取引を独立企業間価格で管理します。再使用を優先すべき機器を安易に破砕しない方針も必要です。
シナリオ3:データ事故でITAD顧客を失う
【独自考察】買収直後のシステム統合や人員変更で追跡が崩れる可能性があります。旧システムを一定期間並行稼働し、証明書発行権限を制限し、サンプル追跡監査を増やします。事故対応訓練と顧客通知テンプレートをDay1前に用意します。
シナリオ4:火災で操業停止する
【独自考察】処理量拡大前に電池分離、保管区画、温度監視、消火、代替拠点を点検します。事業継続計画では、顧客回収を他拠点へ振り替える能力、行政・消防への連絡、在庫の隔離、保険請求を訓練します。生産能力計画に安全上の最大保管量を組み込みます。
シナリオ5:共同株主間で投資判断が止まる
【独自考察】成長投資、追加借入、配当の優先順位が異なると、意思決定が遅れます。金額基準と事業計画内・外を分け、通常投資は経営陣へ委任します。重要事項で合意できない場合のエスカレーション、第三者評価、売買請求等を事前に設計します。本件の実際の契約条件を示すものではありません。
よくある質問
Q1.JX金属はeCycleの何%を取得しましたか。
【確認できる事実】2022年8月に全株式を取得しました。その後2023年、双日が34%を取得して共同運営へ参加しました。
Q2.買収金額はいくらですか。
【確認できる事実】一次資料では公表されていません。資本金、融資、後日の出資比率から取得価額を推測することはできません。
Q3.eCycleはどのような会社ですか。
【確認できる事実】カナダで廃家電・廃電子機器を回収・処理する会社です。EOLリサイクル、ITAD、リサイクルドロップオフを手掛け、回収物を銅、貴金属、鉄、アルミ、プラスチック等へ分別します。
Q4.発表資料で拠点数が8と7に分かれるのはなぜですか。
【確認できる事実】2022年8月の取得発表は8拠点、2023年2月の共同発表は7拠点と記載しています。基準時点が異なるため、本稿は各数値に日付を付け、どちらかを誤りと断定していません。
Q5.ITADとは何ですか。
【確認できる事実】情報機器の適正な処分・再活用の略で、使用済みIT機器のデータ消去、安全な廃棄、修理、再販等に関する事業です。
Q6.JX金属の狙いは何ですか。
【確認できる事実】リサイクル原料の長期安定調達、北米での増集荷、メーカーとの循環サプライチェーン構築、グリーンハイブリッド製錬の強化が公表されています。
Q7.双日はいつ、何%参加しましたか。
【確認できる事実】2023年2月10日に34%取得で合意し、必要な許認可取得後、2023年4月から協業を開始したことが後続資料で確認できます。
Q8.JBICは何を支援しましたか。
【確認できる事実】JX Metals CanadaによるeCycle株式取得資金の一部について、カナダドル建て融資を行いました。みずほ銀行、三井住友銀行との協調融資です。金額は公表資料にありません。
Q9.「サステナブルな銅」と買収はどう関係しますか。
【確認できる事実】JX金属はリサイクル原料比率を高める方針を掲げ、eCycleの回収網を原料増集荷の施策と位置付けました。2040年にリサイクル原料比率50%以上を目標としています。
Q10.電子廃棄物会社のDDで最重要なのは何ですか。
【独自考察】一つに絞れません。物質収支、許認可・環境、電池火災、データセキュリティ、下流委託先、商品相場を一体で調べる必要があります。
Q11.製造業が回収会社を買うメリットは何ですか。
【独自考察】再生原料の安定調達、使用済み製品の情報、顧客接点、トレーサビリティを得られる可能性があります。一方、環境債務と運営リスクも引き受けるため、提携や長期契約との比較が必要です。
Q12.環境に良い案件なら収益性の検証は不要ですか。
【独自考察】不要ではありません。物量、品位、処理費、物流、相場、安全投資、運転資金を含めて事業性を確認します。環境価値と経済価値が両立する運営設計が必要です。
Q13.回収物はすべて日本へ送られるのですか。
【確認できる事実】公開資料は、回収物をリサイクル資源として製錬原料へ活用する方針を示しますが、全量の具体的物流ルートまでは開示していません。本稿は全量が特定製錬所へ送られるとは記載しません。
Q14.この取引は中小企業にも参考になりますか。
【独自考察】参考になります。切粉、端材、使用済み製品の回収を原料調達と顧客サービスへ結び付け、提携・出資・買収を段階的に選ぶ考え方は企業規模を問いません。
eCycle Solutions買収を投資委員会で評価する枠組み
【独自考察】eCycle Solutions買収を「ESGに良い」「銅が不足する」という二つの言葉だけで承認すると、事業価値と社会価値を十分に検証できません。投資委員会では、原料アクセス、対象会社の単体収益、製錬との結合価値、環境・安全債務、資金調達、代替手段を分けます。社会的意義が高くても、価格や運営が不合理なら持続しません。収益性が高くても、違法処理やデータ事故があれば事業は続きません。
原料アクセス価値
【独自考察】回収量の全てが同じ価値を持つわけではありません。品目ごとに銅・貴金属含有、危険物、再販可能性、処理費、輸送距離を整理します。長期契約の物量とスポット回収を分け、契約期間、最低量、解約、価格式を確認します。「年間何トン」だけでなく、製錬に適した原料へ転換できる量とコストを投資価値へ反映します。
【独自考察】原料アクセスには、現在の回収量だけでなく将来の顧客獲得能力が含まれます。拠点密度、車両、営業、自治体・メーカー・小売との関係、入札資格を調べます。過去三年の新規獲得、更新、失注を分析し、ブランドや経営者個人に依存する部分を特定します。買収後に親会社名が変わることで入札評価が上がる場合も下がる場合もあるため、顧客確認が必要です。
対象会社のスタンドアロン価値
【独自考察】対象会社単体で生む正常EBITDAとキャッシュを算定します。素材価格が高い年の利益、在庫評価益、大型一時案件、オーナー関連費用を調整します。ITAD、EOL、ドロップオフの部門別利益を分け、再販品、受入料、素材販売の収益源を特定します。シナジーがなくても事業が持続できるかを先に確認します。
【独自考察】設備更新と環境投資を維持費用として引きます。破砕・選別設備は会計上の減価償却と実際の更新周期が一致しない場合があります。火災対策、床・排水、計量、サイバー、車両を含む維持投資を過小評価すると、フリーキャッシュフローを過大に見ます。拠点別に必要投資と賃貸契約期間を対応させます。
製錬との結合価値
【独自考察】製錬側が市場から同等原料を買う費用と、eCycle経由で得る総コストを比較します。内部売買価格ではなく、回収、選別、分析、梱包、運送、関税、在庫、処理、残渣まで含む連結コストを用います。品質の安定で処理能力が上がる効果も、実証データがある範囲だけ加えます。
【独自考察】安定調達は保険価値を持ちます。スポット市場が逼迫した年に設備稼働を維持できるなら、平常年の単価差以上の価値があります。供給不足シナリオで、稼働率、代替原料、製品販売、顧客ペナルティを試算します。ただし、対象会社の回収物が物理的・法的に製錬へ届くことを確認しないまま保険価値を加えてはいけません。
環境・安全債務
【独自考察】既知汚染、将来撤去、電池火災、下流不適正処理、データ事故を金額と期間で評価します。過去事故がないことをゼロリスクとせず、処理量、品目、設備、防護から予想損失を考えます。保険で回収できない自己負担、免責、保険料増加も含めます。重大リスクは価格控除だけでなく、クロージング前是正や取引見送りの対象です。
eCycle Solutions買収のユニットエコノミクスを作る
【独自考察】循環資源事業の計画は、会社全体の売上成長率だけでなく、1トンまたは1台当たりの収益構造から作ります。品目が違えば単位を変え、サーバー、PC、家電、基板、プラスチックを同じ平均値へ混ぜないようにします。ユニットエコノミクスが分かれば、どの顧客・地域を増やすべきか、どの処理工程が制約かを判断できます。
受入側の収入と費用
【独自考察】顧客から受入料を得る案件、回収物を購入する案件、無償引取りを分けます。回収車両の走行距離、積載率、作業時間、容器、保険を配賦します。同じ重量でも、遠隔地の少量回収は採算が悪化します。ルート密度を高める営業と、単価を上げる営業を別KPIにします。
前処理の費用
【独自考察】検品、データ消去、解体、電池分離、破砕、選別、保管の人員・設備・エネルギーを測ります。処理速度を上げても、再販可能品を破壊したり、異物混入で品位を下げれば全体価値は減ります。工程ごとに時間、歩留まり、誤選別、再作業、安全を記録し、最終価値で最適化します。
再販の収入とリスク
【独自考察】再販価格から検査、修理、部品、販売手数料、物流、保証、返品、在庫陳腐化を差し引きます。データ消去証明の品質と市場価格の両方を管理します。高値を待って在庫を持つとモデル陳腐化と資金負担が増えるため、品目別の最大保有日数と値下げルールを決めます。
素材販売の収入とリスク
【独自考察】重量、品位、指標価格、控除、処理費、分析差、支払期間から正味売上を計算します。契約日、出荷日、精算日の相場が異なる場合、価格リスクが生じます。ヘッジを行う場合も、数量・品位の不確実性で過不足が出ます。リスク方針と権限を親会社と対象会社でそろえます。
残渣・危険物の費用
【独自考察】価値ある金属だけでなく、処分費のかかる残渣を必ず含めます。危険物は保管、輸送、最終処理の単価が高く、許可容量も制約になります。受入前に品目情報が不足する場合、追加料金または受入拒否の基準を設けます。営業が物量目標のために基準外品を受けない統制が必要です。
ITADの信頼をM&Aで毀損しないための設計
チェーン・オブ・カストディ
【独自考察】顧客拠点で機器を受け取った時点から、車両、倉庫、消去、再販または破壊まで、機器IDと責任者を記録します。箱やパレット単位の管理だけでは、高機密機器の紛失を発見できません。スキャン漏れ、ラベル破損、手入力修正の承認を確認します。統合時のシステム移行でIDが変わる場合、旧新対応表を保存します。
データ消去の検証
【独自考察】消去ソフトを導入しているだけでは不十分です。媒体種別、暗号化、故障状態に応じた方式、成功判定、ログ、証明書を確認します。消去不能なら物理破壊へ回し、破壊完了まで追跡します。サンプル媒体で復元試験を行い、証明書発行者と処理担当者の権限を分けます。
物理セキュリティ
【独自考察】回収車両の施錠とGPS、倉庫入退室、監視カメラ、保管ケージ、来訪者、従業員持込端末を確認します。処理量拡大で一時保管が廊下や屋外へ広がると、既存統制が機能しません。最大在庫と保管場所をシステムで制限し、繁忙期の臨時人員にも同じ教育・監督を適用します。
再販先管理
【独自考察】再販先の本人性、制裁、輸出、返品、データ責任を確認します。機器が再使用品として輸出できる状態か、実質的な廃棄物ではないかを記録します。仲介業者経由でも最終仕向地を把握し、顧客契約が特定地域への再販を禁止していないか確認します。
事故対応
【独自考察】紛失や消去失敗を発見したら、隔離、調査、顧客通知、規制当局通知、再発防止を行います。買収直後は誰が最終判断をするか不明確になりやすいため、親会社・対象会社・共同株主の連絡網をDay1前に決めます。事故を隠すインセンティブを減らすため、現場評価を処理量だけに連動させません。
eCycle Solutions買収で考える規制シナリオ
【独自考察】電子機器リサイクル制度は州ごとに変わり得ます。回収目標の引上げは物量機会になる一方、報告・監査・処理基準の費用も増えます。投資計画では、現行制度維持、目標強化、対象品目拡大、報告厳格化の四ケースを置きます。対象会社が生産者責任組織、回収者、処理者のどの役割で収益を得るかを制度ごとに確認します。
【独自考察】制度変更の影響は売上だけでなく競争へ及びます。参入障壁が上がれば適正事業者に有利ですが、メーカーが自社スキームを作れば既存事業者の物量が減る可能性があります。規制当局、業界団体、顧客の公開情報を追い、投資後も年次戦略を更新します。
【独自考察】越境移動規制が厳しくなれば、遠隔の製錬所へ送る経済性が変わります。現地で前処理を高度化する、別の下流先を確保する、素材段階まで加工する選択肢を準備します。単一物流ルートへ依存せず、代替先の許認可と能力をDDで確認します。
取引契約で扱う循環資源会社固有の論点
【独自考察】eCycle Solutions買収の具体的契約は開示されていません。以下は同種案件の一般的論点です。環境、廃棄物、データ、物質収支は通常の商社・製造会社より重要であり、一般表明保証だけでなく、サイト・事故・顧客ごとの開示が必要です。
環境表明と特別補償
【独自考察】全許認可、保管量、処理品目、行政検査、汚染、下流委託を開示します。既知汚染は一般補償の短い期間ではなく、特別補償、エスクロー、価格控除で扱うことがあります。譲渡後の操業で汚染が拡大した場合の原因分担を定めます。
物量・顧客の変動
【独自考察】サインからクロージングまでに重要顧客を失うと価値が変わります。重要契約の更新・解約通知、入札結果、通常外値引きを買い手へ報告する義務を置きます。重大悪影響条項に市場全体の変化を含めるか、対象会社固有だけにするかを交渉します。
在庫と品位
【独自考察】クロージング時の在庫は重量だけでなく、品目、品位、危険物、滞留で価値が変わります。通常運転資金の調整に在庫を入れる場合、評価方法を合意します。相場の基準日、未精算売上、分析差も価格調整へ影響するため、独立検査やサンプル保存を検討します。
データ事故
【独自考察】過去の紛失、消去失敗、顧客通知、規制当局対応を開示します。既知事故の費用と将来請求を特別補償にすることがあります。買収後に過去処理証明の誤りが見つかった場合、原因期間を特定できるログ保存が必要です。
下流委託先
【独自考察】対象会社が委託先の不適正処理について顧客へ責任を負う契約なら、下流先の違反は重大です。重要委託先の許認可、監査、契約をクロージング条件または誓約へ入れます。株主変更を理由に下流先が契約解除できる場合、代替処理能力を確保します。
共同株主を迎える二段階資本政策
【確認できる事実】JX金属は全株式を取得した後、双日が34%を取得する合意を公表しました。協業は2023年4月から開始されたと後続資料にあります。ただし、当初取得時から共同保有を計画していたか、双日の取得価額や株主間契約は公表されていません。
【独自考察】二段階で共同株主を迎える利点は、まず取得確実性を高め、その後に補完パートナーを選べる点です。一方、最初の買い手が対象会社を100%評価・資金負担し、後からガバナンスを再設計する必要があります。候補パートナーの参加条件が不確実なら、単独保有でも投資が成立する価格と運営計画を持つべきです。
【独自考察】34%株主は少数でも、契約上の拒否権や取締役指名で重要な役割を持つ可能性があります。しかし本件の権利は非公表です。一般論として、共同株主の価値は出資額だけでなく、顧客、物流、販売、人材を実際に提供する義務で測ります。抽象的な「協力」ではなく、案件パイプラインと担当者を事業計画へ置きます。
関連当事者取引の公平性
【独自考察】共同株主が原料を買う、物流を提供する、顧客を紹介する場合、価格と利益配分が問題になります。独立企業間条件、見積比較、取締役会承認、利益相反取締役の扱いを定めます。対象会社の利益を一方の株主へ移す取引は、他方株主と経営陣の信頼を損ないます。
追加投資と希薄化
【独自考察】処理能力、安全設備、新拠点に追加資金が必要になった場合、各株主の出資義務、持分希薄化、株主貸付を決めます。投資計画内の通常増強は迅速に承認し、大型買収や新国進出は特別承認とするなど、速度と保護を分けます。
出口とデッドロック
【独自考察】将来の売却、上場、株式買取、競業を株主間契約で扱います。重要事項で意見が割れた場合、経営者協議、第三者評価、売買手続へ段階的に進みます。本件でこのような条項があるとは断定しませんが、共同運営を長期安定させる一般的な設計です。
eCycle Solutions買収を検証する25の質問
- 戦略:銅の安定調達と対象会社のITAD成長を一つの事業計画で両立できるか。
- 代替:長期購入契約や合弁では得られない価値は何か。
- 物量:契約物量とスポット物量の比率、上位排出者依存はどうか。
- 品位:回収重量のうち製錬に適した原料へ転換できる割合はどの程度か。
- 物質収支:受入、再販、素材、残渣、在庫の差異を説明できるか。
- ITAD:機器単位の追跡とデータ消去証明をサンプル検証したか。
- 再販:返品、保証、陳腐化を差し引いた利益が継続しているか。
- 相場:銅・貴金属価格が下落した場合の粗利と資金はどうなるか。
- 規制:州別の登録、回収目標、報告義務と変更シナリオを把握したか。
- 環境:全拠点の過去利用、汚染、行政指摘、将来撤去を調査したか。
- 火災:電池の受入、分離、保管、消火、代替操業を実地確認したか。
- 下流:最終処理先まで許認可と物量を追跡できるか。
- 越境:廃棄物・再使用品区分、輸出入、制裁を物流ルート別に確認したか。
- 顧客:支配権変更で解除できる重要契約、次回入札、更新時期は何か。
- 競争:拠点商圏、競合処理能力、価格、参入障壁を州別に評価したか。
- 設備:処理能力のボトルネック、更新費、安全上の最大量を把握したか。
- 人材:営業、配車、選別、データ、販売のキーパーソンが定着するか。
- 保険:火災、汚染、サイバーの免責と補償不足を評価したか。
- 財務:商品相場と一時案件を除いた正常キャッシュを算定したか。
- 税務:買収、債務、配当、越境原料の税務を確認したか。
- シナジー:市場取引との差を連結キャッシュで測っているか。
- 共同株主:双日との役割、権限、追加出資、関連取引を明確にしたか。
- 金融:現地通貨債務の金利、財務制限、下振れ余力を評価したか。
- PMI:Day1に許認可、回収、証明書、下流出荷を継続できるか。
- 見送り:どの環境・データ・資金発見なら取得しないか。
【独自考察】各質問を「赤・黄・緑」で評価し、赤が一つでもあれば平均点で相殺しません。環境許認可の欠如、重大データ事故、代金回収不能などは、是正完了をクロージング条件にするか、見送りを検討します。黄色は統合投資、価格調整、契約補償へ変換し、誰がいつ解消するかを定めます。
中小製造業向け12か月循環事業パイロット
1〜2か月:物質収支を作る
【独自考察】購入材料、製品、仕掛、端材、不良、廃棄物を重量と金額でつなぎます。処理委託先、売却単価、運賃、証明書を一覧化します。最初から全品目を対象にせず、金額・環境影響・回収容易性の高い二、三品目を選びます。
3〜4か月:顧客・仕入先へ聞く
【独自考察】顧客へ回収需要、再生材要求、証明情報を確認し、仕入先へ再生材品質と引取条件を聞きます。環境表示を先に作らず、実際のフローと証明可能範囲を定めます。秘密情報や廃棄物の所有権を契約で確認します。
5〜7か月:小規模回収を実証する
【独自考察】一顧客、一地域、一品目で、回収、選別、再資源化、報告を行います。重量、品質、運賃、処理費、CO2、安全、作業時間を測ります。計画値ではなく実測値でユニットエコノミクスを更新します。
8〜9か月:提携先を評価する
【独自考察】回収会社、リサイクラー、素材会社を、許認可、処理、データ、下流、財務で評価します。長期契約、共同設備、少数出資、買収を比較します。提携で十分な場合は、所有に伴うリスクを負わない選択をします。
10〜12か月:拡大判断をする
【独自考察】実証の利益、安全、環境、顧客評価を取締役会へ報告し、地域・品目拡大を決めます。設備投資と許認可を先行させず、確保可能物量と顧客契約に合わせます。買収を検討するなら、実証で得たデータをDD質問と価格上限へ使います。
循環資源会社との提携・出資・買収を具体的に検討する場合は、製造業M&A総合センターへのお問い合わせをご利用ください。
統合後の月次ダッシュボード設計
【独自考察】eCycle Solutions買収の成果を月次で見るには、財務諸表だけでは遅すぎます。回収から精算まで数か月かかる品目があり、事故や品位低下は売上計上前に始まります。現場先行指標、顧客、環境・安全、財務、シナジーを一画面にまとめ、拠点・品目・顧客へ掘り下げられる構造にします。
- 回収重量:顧客契約、スポット、持込を分け、前年・計画との差を品目で説明する。
- 回収密度:車両一台、走行距離、作業時間当たりの重量と粗利を追う。
- 受入構成:再販候補、基板、家電、樹脂、危険物の比率と変化を示す。
- 再販可能率:査定、修理、販売、返品までの歩留まりと平均日数を測る。
- データ品質:機器追跡欠落、消去失敗、証明書訂正、顧客監査指摘をゼロ目標で管理する。
- 素材回収率:銅、貴金属、鉄、アルミ、樹脂を受入重量に対して測る。
- 物質収支差異:計量誤差、在庫移動、含水等で説明できない差を早期調査する。
- 品位差:社内推定、下流分析、最終精算の差を販売先・品目別に見る。
- 残渣率:価値回収できず処分する重量と費用を工程別に減らす。
- 在庫日数:再販品、未処理品、素材、危険物を分け、安全上限も併記する。
- 安全:労災、発熱、火災、ニアミス、保管量超過を重大度別に記録する。
- 環境:排水、粉じん、廃棄物、行政報告、下流監査、苦情の期限超過を示す。
- 相場調整後粗利:銅・貴金属価格を基準値に戻し、運営改善だけを測る。
- 運転資金:原料、在庫、未精算売上、買掛を品目別の現金周期で追う。
- 製錬向け供給:重量、品位、物流費、受入拒否、処理結果を既存外販と比較する。
- 共同営業:JX金属・双日との紹介、提案、見積、契約、回収開始を段階管理する。
- 統合費用:IT、安全、環境、人材、ブランド、専門家費用を予算と照合する。
- キーパーソン:定着、後継者、資格、教育、多能化の未達を拠点別に確認する。
- 顧客維持:更新、解約、苦情、回収遅延、証明書SLAを上位顧客別に示す。
- 規制:許認可期限、報告、監査、制度改正への対応状況を州別に管理する。
【独自考察】指標には赤信号の基準と行動を付けます。例えば危険物保管が許可上限の80%へ達したら受入調整と緊急出荷を行い、追跡欠落が一件でも出たら証明書発行を止めて全件照合します。数字を会議で眺めるだけでなく、閾値が現場判断へつながる設計が必要です。
複合下振れシナリオの検証
金属価格下落と回収価格の硬直
【独自考察】銅・貴金属価格が急落しても、排出者への買付価格や最低保証がすぐ下がらない場合、在庫損と粗利低下が重なります。価格連動の基準日、タイムラグ、在庫ヘッジを確認し、30%下落時の月次資金を試算します。受入料型、購入型、無償型の構成を変える対策も検討します。
大口顧客の失注と拠点固定費
【独自考察】大口入札を失うと、回収重量だけでなく車両、倉庫、人員の稼働が下がります。別顧客を得るまでの期間、縮小可能費、賃貸解約、他拠点統合を試算します。拠点別の損益分岐重量を把握し、案件受注時から更新失敗の代替営業を準備します。
電池火災と長期操業停止
【独自考察】一拠点が三か月停止するケースで、顧客回収、代替拠点、輸送、保険、行政調査、設備再建を見ます。代替拠点に許可容量がなければ物量を移せません。重要顧客との事業継続契約、緊急保管、競合への一時委託を事前に検討します。
データ漏えいとITAD解約
【独自考察】直接費用は調査・通知・法務ですが、最大影響は信頼喪失です。ITAD顧客の解約率、再販停止、保険更新、入札資格への影響を試算します。技術的対策だけでなく、事故を早期報告する文化と経営者の透明な対応が損失を左右します。
越境規制変更と物流遮断
【独自考察】特定品目が輸出できなくなった場合、現地処理、別品目化、別下流先を検討します。輸出許可取得までの在庫保管量と資金を試算します。製錬シナジーを一つの国際ルートだけに依存させず、法令適合する複数出口を確保します。
金利上昇と運転資金増加
【独自考察】買収債務が現地通貨でも、金利上昇と在庫資金増で返済余力が下がります。商品相場上昇時には在庫金額も増えるため、利益増と資金不足が同時に起きます。財務制限条項、固定・変動金利、コミットメントライン、配当制限を下振れケースで確認します。本件の実際の融資条件は非公表です。
共同株主の戦略変更
【独自考察】片方の株主が投資抑制や事業売却を望むケースを置きます。事業計画の変更、追加出資、配当、出口を株主間契約に沿って処理できるか確認します。共同株主の担当者交代でも協業が続くよう、個人関係ではなく契約と案件管理に落とします。
【独自考察】ストレステストの目的は最悪値を当てることではありません。複数の悪化が同時に起きても、操業、安全、顧客、資金を守る行動を準備することです。eCycle Solutions買収のような循環資源案件では、環境事故が顧客解約と金融条件悪化を連鎖させるため、単一リスクの感応度だけでは足りません。
サステナビリティ主張の品質管理
【独自考察】回収量や再資源化率を対外発信するときは、対象範囲、計算式、期間、データ源、第三者委託を明記します。「100%リサイクル」と表現しても、残渣、エネルギー回収、在庫、輸出が含まれるかで意味が変わります。顧客・規制・投資家へ同じ定義を使い、マーケティング部門だけで数値を作らない体制が必要です。
【独自考察】温室効果ガス削減は、回収から輸送、選別、製錬、再販までの境界を決めて算定します。新品代替効果と自社排出削減を混同せず、比較対象の前提を開示します。再使用は製品寿命を延ばしますが、輸送・修理・効率差もあります。結論を先に置かず、品目別にライフサイクルを評価します。
【独自考察】トレーサビリティは「どこから来てどこへ行ったか」を説明するための基盤です。顧客名など機密情報を守りながら、ロット、重量、処理、最終出口を監査可能にします。ブロックチェーン等の新技術を導入する前に、計量、ラベル、入力、権限という現場データを正確にします。誤ったデータを改ざん不能にしても信頼性は上がりません。
現場監査で抽出する12のサンプル
【独自考察】書類が整っていても、個別取引を入口から出口まで追わなければ運用実態は分かりません。eCycle Solutions買収と同種のDDでは、無作為抽出と高リスク抽出を組み合わせ、次のサンプルを原資料、現物、システム、第三者証明で照合します。
- 大口企業のITAD案件:契約、回収機器一覧、車両、入庫、消去ログ、証明書、再販・破壊を機器IDでつなぐ。
- 消去失敗案件:失敗判定、隔離、物理破壊、証明書訂正、顧客報告が手順どおりか確認する。
- 高額再販品:査定、修理部品、販売先、代金、返品、保証、輸出先を追う。
- 基板ロット:受入重量、選別、在庫、出荷、下流分析、最終精算、品位差を照合する。
- 低品位家電:受入料、回収費、解体、金属・樹脂・残渣、処分費まで正味粗利を確認する。
- 電池混入ロット:発見、隔離、保管、運送、最終処理とニアミス報告を確認する。
- 越境出荷:品目区分、許可、輸送書類、仕向地、受領、最終処理を追う。
- 下流委託案件:委託先許認可、契約、監査、重量、処理証明、請求を照合する。
- 自治体・制度案件:入札、回収目標、報告データ、請求、監査結果を確認する。
- 顧客苦情案件:受理、原因、是正、再発防止、補償、SLAを追う。
- 在庫滞留品:受入日、滞留理由、再評価、安全、処分計画、評価減を確認する。
- 月末跨ぎ案件:重量、所有権、在庫、未精算売上、買掛の期間帰属を確認する。
【独自考察】サンプルは経営者が選んだ「きれいな案件」だけにしません。システムから無作為に選び、事故、差異、高額、越境、関連当事者を追加します。不一致が見つかったら一件の例外として閉じず、母集団へ広げて発生率と財務・法令影響を推定します。
【独自考察】現場監査では作業者を責める聞き方を避け、「実際にはどう処理するか」を作業順に見せてもらいます。手順書と現実が違う場合、現場が勝手に逸脱したと決めつけず、能力、システム、顧客要求、報酬が矛盾していないかを調べます。統合後の改善は、実行可能な標準へ書き換えることから始まります。
本事例から残す5つの意思決定原則
- 重量よりアクセスを評価する:回収量だけでなく、排出者契約、拠点密度、許認可、データ、選別能力が将来原料へつながるかを見る。
- 再使用と素材回収を最適化する:親会社製錬所へ送ること自体を目的にせず、一台・一ロットの価値と環境負荷が最良になる出口を選ぶ。
- 環境・安全を投資採算へ含める:火災、汚染、データ、下流監査を共通費にせず、事業を続けるための必要投資として収益性へ反映する。
- 共同株主の役割を案件化する:ネットワークという抽象語を、顧客、地域、品目、物流、担当者、期限へ落とす。
- 循環の主張を証明可能にする:回収から再販・製錬までの物質収支と証跡を残し、顧客や社会へ説明できる範囲だけを発信する。
【独自考察】eCycle Solutions買収のケースから分かるのは、リサイクル会社が単なる廃棄物処理先ではなく、原料、顧客、情報を結ぶ戦略資産になり得ることです。ただし所有すれば自動的に循環が完成するわけではありません。適法で安全な実運用と、原料・顧客双方の経済価値がつながって初めて、M&Aの意義が持続します。
【独自考察】統合後も、再使用、素材回収、製錬、外部販売の優先順位を固定せず、品目・地域・顧客ごとに見直します。規制、商品相場、技術、物流は変化するため、買収時の原料フローを永久の前提にしてはいけません。物質収支と顧客価値を毎年検証し、最も高い循環価値を生む出口へ柔軟に配分することが、回収網を長期の競争力へ変えます。
【独自考察】その検証結果を、安全・環境・財務の共通記録として残し、翌年度の投資と顧客提案へ反映します。
まとめ:回収網は製錬能力と同じく戦略資産になり得る
JX金属によるeCycle Solutions買収は、電子廃棄物の回収・解体・選別という上流工程を、銅製錬と循環型サプライチェーンへ接続する事例です。公式資料で確認できるのは、2022年8月の全株式取得、対象会社の集荷網とITAD機能、原料安定調達の狙い、2023年の双日34%参加、JBIC等の協調融資です。取得価額や詳細契約は公表されておらず、推測すべきではありません。
循環資源M&Aの価値は、回収重量の増加だけでは決まりません。排出者との信頼、データ消去、物質収支、選別歩留まり、許認可、安全、下流処理を一つの運営システムとして管理し、製錬側の需要と結び付けて初めてシナジーになります。製造業が循環型事業へ進む際は、環境意義と収益性を分けず、同じ投資計画で検証することが重要です。
製造業M&Aのご相談
再生材の安定調達、切粉・端材の高付加価値化、使用済み製品の回収、リサイクラーとの資本提携を検討している企業は、製造業M&A総合センターへご相談ください。買収だけでなく、長期契約、共同事業、少数出資を比較し、物量、設備、許認可、環境、安全、物流、資金を含む実行可能性を整理します。
出典・参考資料
- JX金属「eCycle Solutions Inc.の株式の取得について」(2022年8月3日)
- JX金属「eCycle Solutionsの株式取得」
- JX金属「持続可能な銅に関する構想」
- JX金属・双日「カナダ最大手の家電・電子機器リサイクル事業での協業に合意」(2023年2月13日)
- JX金属「eCycle Solutions Inc.の株式取得に係る資金調達の実施について」(2023年2月28日)
- 国際協力銀行「リサイクル資源である電気・電子廃棄物のカナダにおける権益取得に対する融資」
- JX金属「資源循環」
- 資源生産性・回収当局「登録済みの生産者責任団体」
注:拠点数、従業員数、役職、株主、事業内容は各資料の基準日時点です。本記事は法務、税務、環境、投資判断に関する個別助言ではありません。実際の取引では、対象国の弁護士、環境コンサルタント、会計・税務専門家等へご確認ください。