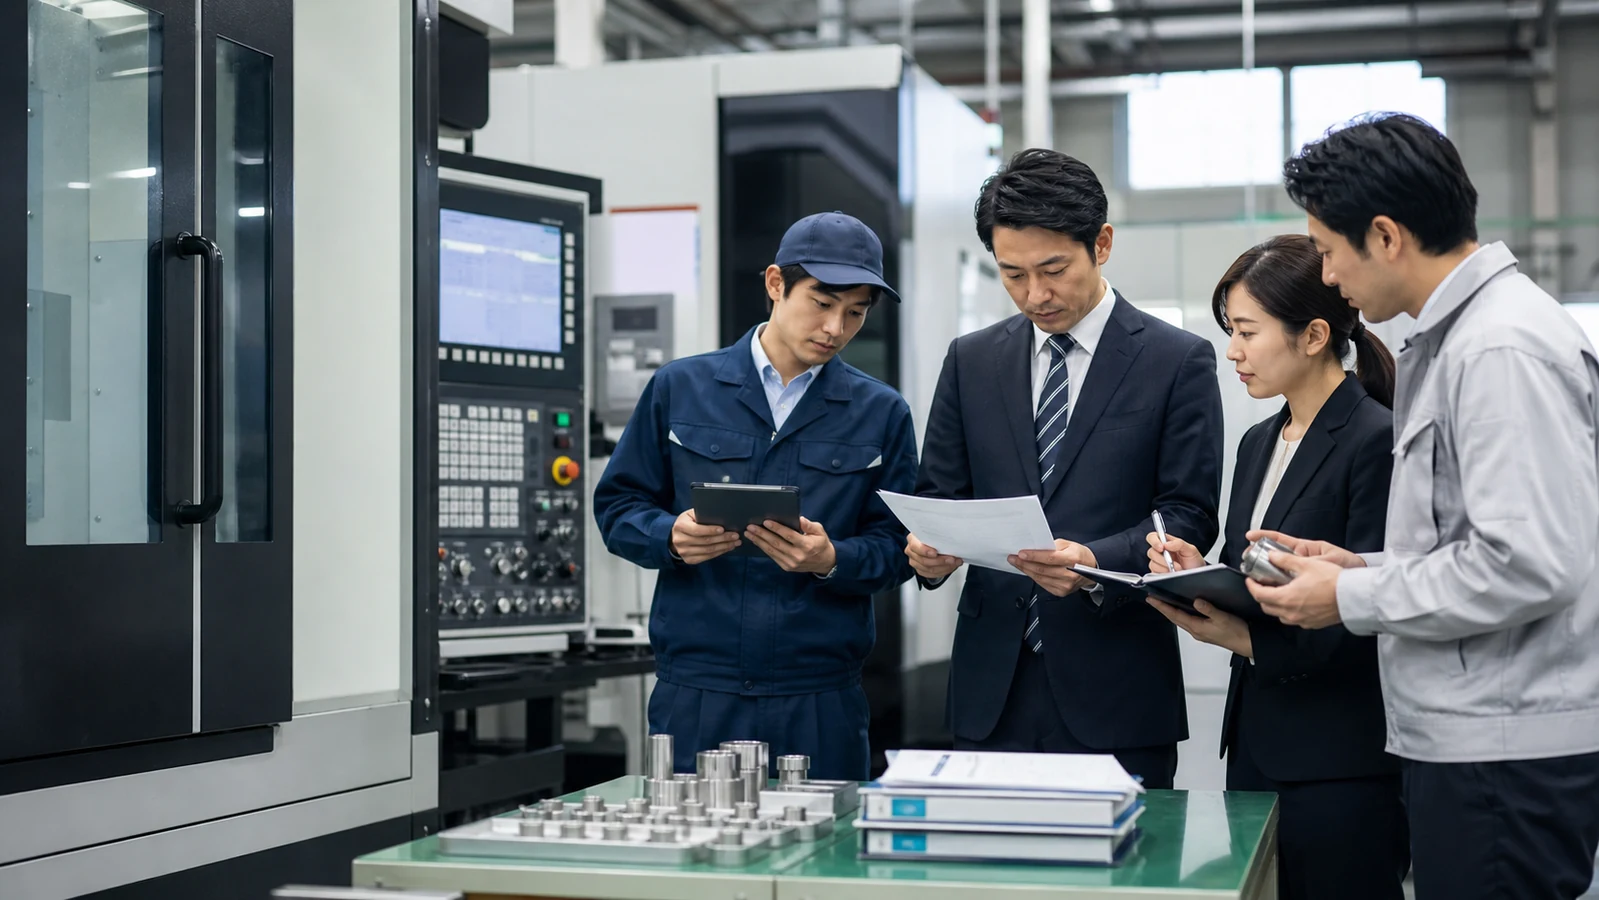
製造業M&Aのデューデリジェンスでは、決算書と契約書を確認するだけでは不十分です。買収翌日も工場が安全に稼働し、同じ品質と納期で製品を供給できるかを、設備、工程、技能、品質保証、在庫、環境、許認可、ITまでつないで検証します。本記事は、買い手の調査設計と譲渡企業の準備、現地調査、発見事項を価格・契約・PMIへ反映する方法を実務順に解説する包括ガイドです。
デューデリジェンスは、対象会社の欠点を数えて値下げする作業ではありません。取引を実行するか、いくらで買うか、どのリスクを誰が負うか、成約後に何を直すかを判断するための検証です。調査範囲を広げすぎれば時間と費用が膨らみ、狭すぎれば重大な停止要因を見落とします。買収目的と重要性に基づき、質問、資料、面談、サンプル、現物を組み合わせます。
製造業M&Aのデューデリジェンスとは
デューデリジェンス(DD)は、買い手が対象会社の価値、リスク、取引条件、統合課題を合理的な範囲で調査する手続です。財務、税務、法務、事業、人事、IT等に分けて専門家が調査しますが、製造業では分野間の接続が重要です。例えば設備故障は、修繕費だけでなく、顧客納期、違約、売上、運転資金、保険、PMIへ影響します。
DDを行っても未知のリスクを完全にゼロにはできません。限られた期間と情報の中で、取引判断に重要な事項を優先して合理的な確度を得ます。報告書に「問題なし」と書くことより、未確認範囲、前提、サンプル、限界を明確にすることが重要です。
資料の収集から調査・意思決定へ
必要資料を先に確認したい場合は、本記事の製造業のデューデリジェンスで準備する資料一覧をご覧ください。資料を集めた後は、調査目的に沿って仮説を検証し、発見事項を価格・契約・引継ぎの判断につなげます。
買い手DDと譲渡企業DD
買い手DDは候補先が自らの判断のために行います。譲渡企業側が先に行うセルサイドDDまたはベンダーDDは、重要論点を把握し、是正・説明・開示を準備するために行います。譲渡企業DDの報告を買い手がそのまま信用するとは限らず、買い手は範囲と独立性を見て追加確認します。
監査、品質監査、法定点検との違い
会計監査、顧客品質監査、認証審査、法定点検には固有の目的と基準があります。M&AのDDはそれらの結果を利用しますが、同じものではありません。過去に認証審査を通過していても、買い手の買収目的に関わる顧客集中や更新投資を保証しません。逆にDDで全ての法定適合を確定することもできないため、必要分野は専門調査へ切り分けます。
調査設計:買収仮説から範囲を決める
製造業M&Aのデューデリジェンスは、資料請求リストを送る前に設計します。買収目的が、技術獲得、能力増強、顧客拡大、垂直統合、事業承継のどれかで、重要リスクが変わります。技術獲得なら知財と人材、能力増強なら設備・稼働・許認可、顧客獲得なら契約・集中・競合関係を厚く見ます。
買収仮説を検証可能な問いへ変える
「高い技術力がある」という仮説なら、対象製品、公差、歩留まり、顧客評価、代替会社、技能者、再現条件を問います。「余剰能力がある」なら、設備の理論能力ではなく、シフト、段取り、保全、検査、外注、電力、材料を含む実効能力を確認します。仮説に反する証拠も積極的に探します。
重要性の基準を複数持つ
金額基準だけでは、許認可失効、死亡災害、顧客認定取消、技術流出のような少額でも事業継続を止めるリスクを見落とします。金額、売上影響、操業停止日数、法令・安全、顧客・評判、取引実行の六軸で重要性を定めます。各分野の担当者が同じ定義を使います。
撤退条件と追加調査条件
DD開始前に、資金源不明、重大な意図的虚偽、許認可取得不能、主要顧客の承継拒否、修復不能な環境・安全問題など、取引を止める可能性がある条件を決めます。同時に、一次調査で一定の兆候が出たら土壌、サイバー、税務等の専門調査へ進む条件を置きます。
デューデリジェンスチームとガバナンス
チームは、案件責任者、財務、税務、法務、事業、製造、品質、環境安全、人事、IT・サイバー、知財で構成します。小規模案件で全分野に別会社を起用する必要はありませんが、誰がどのリスクを判断し、分野横断事項を統合するかを決めます。製造現場を理解する社内技術者の参加が有効です。
クリーンチームと競争上の機微情報
買い手が競合会社の場合、顧客別価格、将来入札、原価、能力等を買い手の営業担当へ直接開示すると競争上の問題が生じ得ます。外部専門家や限定メンバーでクリーンチームを作り、集約・匿名化した結果だけを意思決定者へ渡す方法を検討します。秘密保持契約だけで競争法上の懸念が消えるわけではありません。
週次レッドフラッグ会議
各分野の担当が別々に報告書を書くと、設備更新費、顧客契約、収益予測がつながりません。週次で、重要発見、未回答、他分野への影響、追加質問、取引条件への仮反映を共有します。重大事項は最終報告を待たず案件責任者へエスカレーションします。
全体プロセスとデータルーム
- スコーピング:仮説、重要性、期間、責任者、予算、現地調査を決めます。
- 初期資料請求:基礎情報と仮説検証に必要な資料を優先します。
- データ分析:財務、商流、生産、品質等を時系列・製品・顧客で分析します。
- 質問回答:資料の不一致、例外、未確認をQ&A台帳で管理します。
- 面談・現地調査:経営者、担当者、工場の運用と現物を確認します。
- 追加調査:重要兆候に応じ、環境、IT、税務等を深掘りします。
- レッドフラッグ報告:早期に取引継続・条件の判断材料を示します。
- 最終報告:発見事項、影響、対応、契約・PMI反映をまとめます。
データルームの基本設計
フォルダは会社、期間、分野、版が分かる構成にします。閲覧者、ダウンロード、印刷、透かし、ログ、期限を設定し、個人情報、技術情報、顧客機密を分けます。譲渡企業は開示ファイルと回答の承認者を決め、買い手は保存場所と再共有を統制します。
Q&A台帳
質問番号、分野、質問、理由、担当、期限、回答、根拠資料、追加質問、状態を記録します。質問を一度に大量送付せず、取引判断への重要度で優先順位を付けます。譲渡企業の回答が遅い場合は、単なる非協力か、データ抽出能力・管理体制の課題かを区別します。
サンプル選定
全件確認できない場合、金額上位だけでなく、例外、赤字、返品、手修正、期末前後、新規顧客、長期滞留を含めます。サンプル方法と母集団を記録し、結果を全体へ過度に一般化しません。重大例外が出ればサンプルを拡大します。
財務・税務デューデリジェンス
正常収益力
過去の損益を、継続、非継続、一過性、オーナー関連、会計方針へ分け、買収後に再現可能な利益を試算します。役員報酬・個人費用を足し戻す場合、代替経営者の人件費、必要保全、家賃等を加えます。詳細なEBITDA正常化は売却価格ガイドの正常収益力・EBITDAの解説が補完します。
売上のカットオフと検収
出荷、納品、検収、請求、入金のどの時点で売上計上するかを、契約と実績で確認します。装置・金型・長期案件では進捗、仕様変更、検収遅延、性能保証を案件別に見ます。期末前後の出荷取消、返品、仮売上、未請求をサンプル確認します。
原価と在庫評価
標準原価と実際原価の差、材料、直接労務、外注、製造間接費、仕掛進捗、配賦を確認します。稼働率が低いと固定費配賦で在庫が過大になる場合があります。滞留、廃番、返品、顧客支給、預り、再加工品を識別します。
運転資本
売掛金、在庫、買掛金、前受・未払の月次推移を見て、通常必要な運転資本を算定します。繁忙期、材料先行購入、顧客検収、支払サイトの変化を反映します。クロージング調整に使う場合は、対象勘定、基準値、会計方針、紛争手続を明確にします。
ネットデットとデットライク項目
借入、リース、未払配当、役員貸借、退職給付、ファクタリング、未払設備、保証等を検討します。名称だけで自動分類せず、取引価格の前提と経済的性質を見ます。現預金にも使途制限、担保、預り金がある場合があります。
税務
法人税、消費税、源泉、地方税、固定資産税、関税、移転価格等の申告・調査・繰越を確認します。役員・関連当事者取引、在庫、固定資産、研究開発、補助金も対象です。潜在税額だけでなく、取引手法、価格配分、繰越欠損金の利用可能性を税務専門家が判断します。
事業・商流デューデリジェンス
市場と競争
市場規模の大きさだけでなく、対象製品の用途、顧客の調達構造、代替技術、規制、モデル寿命、価格転嫁を見ます。経営者予測を外部資料、顧客ヒアリング、受注・失注、競合設備で検証します。ニッチ市場は高シェアが強みである一方、市場縮小と企業結合審査も検討します。
顧客集中と売上継続
顧客別売上・粗利、製品、契約、内示、採用期間、価格、返品、窓口を確認します。社長個人の関係、支配権変更条項、買い手との競合、顧客承認を評価します。大口顧客との長期関係を自動的に継続とみなさず、採用理由と次期案件を検証します。
受注残とパイプライン
確定注文、内示、見積、受注確度を区分し、キャンセル、値上げ、材料確保、能力制約を反映します。装置案件は受注額ではなく、残コスト、仕様変更、検収、保証を見ます。営業予測の精度を過去の見積から受注・売上への転換率で確認します。
仕入先・外注先
単一材料、長納期部品、専用工程、認定外注、価格変動、支給材、金型を確認します。書面契約がなくても、特急・小ロット・保管など暗黙の条件が事業を支えている場合があります。買い手の購買統合で関係を失わないよう、PMIへ引き継ぎます。
製造・オペレーションデューデリジェンス
製造業M&Aのデューデリジェンスの中心は、計画された売上を工場が安全・安定・採算的に作れるかの検証です。設備能力だけでなく、人、材料、方法、測定を含む4Mと、品質・原価・納期を結び付けます。
工程フローと内外製
主要製品群の受注から出荷までを歩き、工程、設備、担当、標準時間、仕掛、検査、外注を確認します。フロー図と実際が異なる例外、手戻り、仮置き、手作業を記録します。価値を生む工程と、単に滞留する時間を分けます。
能力とボトルネック
カタログ能力ではなく、稼働時間、シフト、段取り、保全、不良、検査、材料、作業者を反映した実効能力を算定します。製造設備に余裕があっても、測定機、洗浄、熱処理、出荷、資格者が制約の場合があります。増産シナジーは、ボトルネック投資と顧客承認を含めて評価します。
QCD指標
不良率、直行率、再加工、クレーム、納期遵守、リードタイム、段取り、OEE等は定義を確認します。都合のよい製品・期間だけの数字でないか、元データとサンプルを突合します。サイト内のQCD評価の解説も内部参考になります。
生産計画と現場管理
受注・内示が生産計画、材料手配、負荷、外注、出荷へどう変換されるかを確認します。白板、Excel、ERPのどれを使っているかより、最新版、責任者、例外処理が重要です。特急対応が常態化している場合、顧客サービスの強みと、残業・不良・輸送費の両面を評価します。
設備・不動産デューデリジェンス
設備台帳と現物
設備名、型式、取得年、所有・リース、簿価、能力、保全、故障、改造、ソフトウェア、設置場所を現物と突合します。帳簿にない設備、既にない資産、顧客所有、個人所有を識別します。コンプレッサー、受変電、排水、クレーン等の付帯設備も操業上重要です。
更新投資
更新費には本体だけでなく、基礎、電力、付帯設備、工具、教育、試作、顧客承認、停止、撤去を含めます。故障確率と停止影響、部品供給、代替生産を確認します。更新で能力・省人化が進む場合は、維持投資と成長投資を分けます。
工場不動産
登記、所有・賃貸、担保、境界、用途、建築、耐震、修繕、災害、増設余地、インフラを確認します。個人所有土地は賃貸条件と相続、買い手の投資回収期間を検討します。土壌・地下水は環境DDと連携します。
在庫・仕掛品デューデリジェンス
在庫は財務数値であると同時に、現場運用と顧客責任を表します。材料、仕掛品、製品、消耗品、金型・支給材を区分し、所有権、数量、評価、保管、使用可能性を確認します。
実地棚卸
棚卸手順、カウント、差異、タグ、締切、外部保管を観察します。期末だけでなく通常時の循環棚卸と差異是正を見ます。サンプルは帳簿から現物と現物から帳簿の双方向にたどります。
滞留・陳腐化
最終移動日、受注、モデル終了、品質期限、再利用、廃棄費で評価します。「将来使う」という説明を需要と技術可否で検証します。電子部品、化学品、食品、ゴム等は保管期限・環境の影響が大きくなります。
顧客支給・預り資産
顧客支給材、預り金型、治具は対象会社の資産ではない場合があります。台帳、契約、現物、廃棄承認、損傷責任を突合します。長期保管品の返却・廃棄費とスペースも評価します。
品質・製品責任デューデリジェンス
品質マネジメントの実効性
認証範囲、組織、内部監査、マネジメントレビュー、是正、教育、変更管理を確認します。証書が有効でも、実務が特定担当者の経験に依存していれば承継リスクです。監査で同じ指摘が繰り返される場合、根本原因と経営関与を見ます。
不適合・クレーム・保証
社内不良、特採、返品、顧客クレーム、リコール、保証を同じ定義で時系列分析します。費用がどの勘定に計上されるかを確認し、再加工・選別・特急輸送・顧客工数を含めます。重大事案は発生原因、対象ロット、封じ込め、水平展開まで追います。
測定とトレーサビリティ
検査機器、校正、測定システム、判定者、記録、ロット追跡を確認します。検査成績書から材料・工程・設備・作業者へ遡り、逆方向に出荷先を特定できるかサンプルで試します。医療、食品、自動車等は業法・顧客要求に応じ範囲を深めます。
変更管理
材料、仕入先、工程、設備、金型、場所、条件、検査の変更が、社内承認と顧客承認を経ているか確認します。コスト削減の無断変更は重大リスクです。買収後の拠点・購買統合にも同じ変更管理が必要なため、PMI制約として整理します。
環境・安全・許認可デューデリジェンス
適用法令は業種、物質、数量、設備、自治体条例で変わります。チェックリストだけで「該当なし」とせず、工程、施設、SDS、過去利用、排出、廃棄物から法令マップを作ります。必要に応じ環境測定、土壌調査、法務意見を追加します。
土壌・地下水
過去の土地利用、有害物質、特定施設、地下タンク、漏洩、埋設、増改築、行政記録を調べます。環境省は土壌汚染対策法に基づく調査及び措置のガイドラインを公開しています。法定調査義務がないことと汚染可能性がないことを混同せず、取引目的に応じた段階調査を専門家と決めます。
化学物質・排出
SDS、保管、使用量、排水・大気、PRTR、緊急対応を確認します。環境省のPRTR届出情報は2026年度用手引き等を案内しています。対象業種・従業員・取扱量等の要件を実データで確認します。
廃棄物
種類、保管、委託契約、許可、マニフェスト、処理先、越境、特別管理、過去保管を確認します。処理会社へ委託しても排出事業者の責任がなくなるとは限りません。不明なドラム缶、地下埋設、長期保管は内容物と処理費を専門調査します。
労働安全と防災
機械安全、リスクアセスメント、保護具、化学物質、作業環境、特殊健康診断、事故・ヒヤリハット、消防、危険物、緊急訓練を確認します。軽微事故が報告されない文化は重大事故の兆候になり得ます。現場で安全装置の無効化や通路閉塞がないかを見ます。
許認可・届出
許認可名、番号、名義、施設・能力、責任者、有効期限、変更・更新、行政指導を一覧化します。株式譲渡でも代表・責任者変更、事業譲渡では再取得・承継が必要な場合があります。クロージング後に操業できることを前提条件とPMIで確保します。
法務・契約・競争法デューデリジェンス
会社・株式
設立、定款、登記、機関、株主名簿、株券、譲渡制限、過去の株式移動、名義株、少数株主、議事録を確認します。譲渡企業が全株式を有効に移転できるかは取引の前提です。親族・関連会社との契約も実態を確認します。
重要契約
顧客、仕入、外注、賃貸、借入、リース、ライセンス、共同開発、秘密保持、代理店を確認します。支配権変更、譲渡禁止、解除、価格、最低購入、独占、競業、知財、責任制限を抜き出します。基本契約と注文・運用が異なる場合は実態も評価します。
訴訟・行政・不正
係争、請求、内部通報、行政調査、談合、贈収賄、品質データ改ざん、反社会的勢力、制裁等を確認します。過去事案は金額だけでなく、原因、関与者、再発防止、文化を見ます。経営者へ明確な質問を行い、書面確認します。
企業結合
公正取引委員会は企業結合の届出制度とQ&A等を公表しています。取引類型、当事会社の国内売上高等、議決権、事業等の重要部分、市場への影響を専門家が確認します。届出不要でも競争上の問題が当然にないとは限りません。
人事・労務・技能デューデリジェンス
人員構成とキーパーソン
雇用形態、年齢帯、勤続、職種、資格、勤務地、報酬、退職予定を匿名で分析します。社長、工場長、見積、品質、段取り、保全、顧客窓口の依存を技能マップで確認します。本人の残留意思を推測せず、適切な時期に対話します。
労働時間・賃金
雇用契約、就業規則、勤怠、賃金台帳、36協定、固定残業、年休、最低賃金、社会保険を確認します。未払額だけでなく、是正後の必要人員、シフト、原価、納期への影響を試算します。自主的な早出や着替え等の実態を現場面談で確認します。
安全衛生と派遣・請負
労災、健康診断、資格、教育、作業環境、長時間労働を確認します。派遣・請負は契約と指揮命令の実態、偽装請負、抵触日、許可、外国人雇用を見ます。協力会社従業員が中核工程を担う場合、契約継続と技能依存を評価します。
取引手法と労働契約
株式譲渡、事業譲渡、会社分割で労働契約の扱いが異なります。厚生労働省の企業組織再編に伴う労使関係の案内と2026年適用の改正指針を確認し、弁護士・社会保険労務士が個別手続を助言します。
知財・IT・OT・輸出管理デューデリジェンス
知的財産と営業秘密
特許、実用新案、意匠、商標、著作権、ドメイン、ノウハウの所有・期限・地域・ライセンス・紛争を確認します。従業員、外注、共同開発で生まれた権利の帰属を契約と実態で見ます。顧客図面と自社ノウハウを区分し、秘密管理とアクセスを確認します。
IT資産と業務継続
販売、生産、購買、品質、会計、給与、メール、クラウド、端末、ネットワークを一覧化します。契約名義、ライセンス、サポート、バックアップ、復旧テスト、管理者、退職者アカウントを確認します。買い手環境への移行期間と費用を試算します。
OT・工場ネットワーク
工作機械、PLC、ロボット、検査機、古いPC、遠隔保守の接続を確認します。サポート終了OSでも直ちに交換できない場合があるため、ネットワーク分離、アクセス制御、バックアップ、予備機、ベンダーを評価します。ランサムウェアが生産停止へ直結する経路を可視化します。
IPAは中小企業の情報セキュリティ対策ガイドライン第4.0版を公開しています。DDでは規程の有無だけでなく、資産管理、認証、更新、バックアップ、事故対応が実行されているかを確認します。
個人情報
従業員、顧客、採用、監視カメラ等の個人情報について、利用目的、安全管理、委託、第三者提供、漏えい、越境を確認します。個人情報保護委員会の個人情報保護法ガイドライン(通則編)は、事業承継に伴う取得の取扱い等も説明しています。DD段階の開示は承継後とは別に最小化と適法性を確認します。
安全保障貿易管理
経済産業省の安全保障貿易管理の概要を基に、貨物・技術の該非、取引審査、許可、キャッチオール、みなし輸出、教育・記録を確認します。海外買い手候補への技術開示自体も確認対象です。工作機械等の規制改正を含め、実行時点の最新版を専門担当が確認します。
工場見学と経営者・担当者面談
見学前の準備
見学目的、参加者、ルート、稼働工程、安全具、撮影、顧客秘密、従業員への説明を決めます。買い手側は質問と確認サンプルを事前共有しすぎて演出された状態だけを見ない一方、譲渡企業の操業と安全を妨げません。競合買い手には機微情報を制限します。
入口から出荷まで歩く
材料受入、保管、前処理、加工、仕掛、検査、不適合、梱包、出荷、廃棄物の流れに沿います。帳票と現物、区画、ラベル、先入先出、保管環境を確認します。美観だけで良し悪しを決めず、ルールと実際の一致、異常への反応を見ます。
三層へ同じ問いをする
経営者、管理職、現場担当へ、品質課題、ボトルネック、設備更新、社長依存をそれぞれ質問します。回答差は直ちに虚偽とは限らず、情報伝達・管理の課題を示します。現場が自由に話せる環境を作り、個人を責める質問を避けます。
その場で結論を出さない
単一の観察を全社へ一般化せず、後で記録、データ、契約と突合します。写真・メモは秘密情報として管理します。安全上の緊急事項を見た場合は、案件チーム内で即時共有し、適切な対応を譲渡企業へ求めます。
発見事項を価格・契約・PMIへ反映する
発見事項の書き方
見出し、事実、根拠、対象範囲、原因、発生可能性、影響、未確認、推奨対応、責任者を一組にします。「設備が古い」ではなく、「主要売上を担う設備Aの制御部品が供給終了し、代替生産に顧客承認が必要。更新概算と停止期間は未取得」と書きます。
五つの処理方法
- 取引中止:修復不能または買収目的と両立しない重大事項
- 前提条件:許認可、顧客承諾、保証解除等をクロージング前に完了
- 価格・調整:企業価値、ネットデット、運転資本、設備投資へ反映
- 契約分担:表明保証、補償、特別補償、エスクロー等で分担
- PMI:買い手が支配できる改善を責任者、期限、予算へ落とす
二重計上を防ぐ
同じ設備投資を事業計画のキャッシュフローと価格調整の両方で控除したり、未払費用をネットデットと運転資本の両方へ入れたりしないよう、ブリッジ表を作ります。財務・事業・法務の担当が共通の発見IDを使います。
表明保証で実態を直せるわけではない
補償を受けられても操業停止や顧客喪失は回復できない場合があります。安全、許認可、重要顧客、データ復旧など事業継続事項は、契約上の救済だけでなくクロージング前是正または実行延期を検討します。譲渡企業の支払能力と期間・上限も現実的に評価します。
譲渡企業がデューデリジェンスへ備える
譲渡企業の目標は質問を少なく見せることではなく、正確な情報を一貫して提供し、重要論点へ解決案を示すことです。隠蔽や場当たり回答は問題そのものより信頼を損ないます。セルサイド点検で、是正、説明、開示、契約分担を分けます。
開示責任者と回答手順
分野担当、承認者、外部支援者を決め、口頭回答も台帳へ記録します。最新版と基準日を示し、社長の説明を工場長・品質責任者がレビューします。「該当なし」と回答する前に確認範囲を記録します。
レッドフラッグメモ
品質事故、未払賃金、土壌懸念、許認可不足、顧客離反、設備故障等について、事実、経緯、影響、是正、残課題、根拠をまとめます。不都合な資料を削除・改変せず保全します。専門家と開示時期・方法を検討します。
日常操業を守る
DD対応で社長と管理職が疲弊し、受注・品質が悪化すれば価値を損ないます。質問を集約し、週の回答時間、現地調査日、優先順位を決めます。繁忙、監査、棚卸、定修を考慮し、買い手と現実的な日程を合意します。
製造業のデューデリジェンスで準備する資料一覧
DD資料は、まず分野別の目次を作り、資料の有無、対象期間、管理者、更新日、開示状況を記録します。以下を出発点として、対象事業、調査目的、契約内容に応じて追加・省略を決めます。
- 財務・税務:決算書、月次試算表、総勘定元帳、税務申告書、借入一覧、役員報酬、一過性費用の根拠。
- 顧客・事業:顧客別売上、取引年数、主要契約、受注残、価格改定履歴、製品別・顧客別採算。
- 設備・工場:設備台帳、固定資産台帳、年式、保全・修繕履歴、リース契約、更新投資の見通し。
- 在庫・仕掛品:在庫明細、棚卸記録、滞留期間、顧客支給品・預り資産の区分。
- 品質:検査成績書、不良率、顧客監査資料、是正処置、認証の運用記録。
- 契約・法務・環境:株式・重要契約、許認可、不動産の登記・賃貸借、環境関連資料、係争や行政対応の記録。
- 人材・労務・技能:従業員構成、役割分担、雇用契約、賃金・勤怠、就業規則、キーパーソンと技能承継の資料。
資料が存在しない項目は、理由、代わりに確認できる記録、回答責任者を示します。更新が必要な資料には基準日を付け、質問回答と元資料が対応するように管理します。全資料を最初から渡すのではなく、顧客名、図面、加工条件、個人情報等は必要性と秘密保持を確認して段階的に開示します。
業種別に追加するデューデリジェンス
精密加工・金属
公差、工程能力、刃具、補正、測定、校正、材料証明、特殊工程、顧客認定、切削油・洗浄・切粉を重点確認します。機械の型式より、条件と人材が同じ品質を再現できるかを見ます。
樹脂成形・金型
金型所有・預り、保管、修理、廃棄、成形条件、材料、乾燥、温調、再生材、歩留まりを確認します。顧客所有金型を資産評価へ含めず、保管・損傷責任を契約と現物で突合します。
産業機械・装置
案件別採算、仕様変更、検収、性能保証、遅延、受注残、仕掛、設計権、ソースコード、納入済み機の保守・部品供給を確認します。売上認識と原価見積りを案件サンプルで検証します。
自動車・電子部品
Tier構造、年次原価低減、内示、量産終了、補給品、IATF・顧客固有要求、工程変更、トレーサビリティ、長納期在庫、輸出管理、サイバーを確認します。
食品・化学
営業許可、HACCPに沿った衛生管理、表示、アレルゲン、配合、賞味期限、回収、SDS、反応安全、PRTR、排水、危険物、保管を確認します。専門資格・責任者の承継可否も見ます。
数字・記録・現物をつなぐ十二の検証テスト
製造業M&Aのデューデリジェンスでは、資料を一枚ずつ読むより、同じ取引や製品を異なる情報源で追跡する方が実態を把握できます。次のテストは全件を保証するものではなく、管理の一貫性と例外を発見するためのサンプル手続です。対象会社の業種と重要性に合わせて専門家が設計します。
テスト1:受注から入金まで
顧客の注文、社内受注、生産指示、出荷、納品・検収、請求、売掛金、入金を一件でたどります。数量、単価、日付、通貨、値引き、返品が一致するかを確認します。期末前後、大口、新規、返品発生案件を含めると、売上カットオフと業務統制を同時に見られます。
テスト2:見積から実際原価まで
代表製品の見積原価、受注単価、標準時間、実績材料、作業、外注、不良を比較します。差異を誰が分析し、次回見積や価格改定へ反映するかを確認します。利益製品と赤字製品を一件ずつ選ぶと、経営者が把握する採算と会計数値の差が見えます。
テスト3:材料受入から製品出荷まで
材料ロットを受入検査、保管、払出し、加工、検査、製品ロット、出荷先へ追跡します。逆方向にも、顧客へ出した製品から材料・設備・作業・検査へ遡ります。ロット混合、手書き転記、再加工、外注工程が追跡を切る箇所を確認します。
テスト4:顧客クレームから再発防止まで
重大または反復クレームを選び、初動、対象範囲、封じ込め、原因、是正、顧客回答、水平展開、効果確認をたどります。報告書が完結していても、現場標準、検査、教育が更新されているかを確認します。費用を会計記録と突合します。
テスト5:設備故障から修理・再稼働まで
停止時間が長い故障を選び、アラーム、報告、部品、外部保全、修理費、再稼働承認、品質確認を追います。同種故障の反復、予防保全への反映、予備品、代替生産を確認します。保全台帳にない応急修理は現場面談で把握します。
テスト6:設備台帳から現物、現物から台帳
固定資産台帳から設備を抽出して現物を確認し、工場で見つけた設備から所有・簿価・リースを遡ります。顧客預り、個人所有、既に廃棄、遊休、改造を識別します。資産価値だけでなく、保険、担保、許認可、ソフトウェアとの一致も確認します。
テスト7:在庫帳簿と現物の双方向確認
帳簿から現物は過大計上、現物から帳簿は未計上・預り品の発見に役立ちます。品番、数量、ロット、保管場所、所有、状態を確認します。長期滞留、開封、錆、期限切れ、不適合、外部倉庫を意図的に含めます。
テスト8:作業者の勤怠から給与と原価まで
入退場、打刻、残業申請、シフト、給与、製造実績を比較します。打刻前後の準備、着替え、清掃、持帰り作業、休憩中対応を面談します。未払賃金の可能性だけでなく、実際の製品原価と必要人員を検証します。
テスト9:許認可の条件から現設備まで
許可・届出に記載された施設、能力、物質、責任者、所在地と現況を突合します。増設、移設、改造、代表者変更が反映されているか、測定・報告期限を守っているかを確認します。自治体条例と行政指導も対象にします。
テスト10:アクセス権から実際の利用者まで
基幹システム、品質データ、設計、設備遠隔接続のアカウントを、人事在籍と照合します。共有ID、退職者、管理者権限、外部ベンダー、パスワード、ログを確認します。権限表があっても実際の利用と一致しなければ統制は機能していません。
テスト11:契約上の義務から現場運用まで
主要顧客契約の品質、変更通知、秘密保持、記録保存、監査、保険を抜き出し、担当部署が認識・運用しているか確認します。購買部だけが契約を保管し、工場が顧客固有要求を知らない場合があります。違反の有無と是正可能性を評価します。
テスト12:経営計画から能力・資金まで
売上計画を顧客・製品・数量へ分解し、設備能力、人員、材料、検査、外注、運転資金、設備投資で実現可能かを検証します。成長率を市場予測だけで置かず、受注パイプラインと過去転換率を使います。制約が見つかれば投資額と実行時期を企業価値へ反映します。
データ分析で確認する時系列と例外
中小製造業でも、販売・会計・生産・品質データを表計算で結合するだけで重要な兆候を見つけられます。高度な分析ツールより、品番、顧客、日付、数量の定義をそろえることが先です。集計結果は元伝票と現場へ戻って検証します。
月次ブリッジ
売上と粗利の前年差を、数量、単価、製品構成、材料、外注、為替等へ分けます。売上増なのに営業利益が下がる月を、特急、残業、不良、電力、稼働率と結びます。一過性説明が複数年繰り返されていないか確認します。
顧客・製品コホート
顧客・製品を新規、継続、縮小、終了に分け、売上と粗利の推移を見ます。上位顧客の総額が安定していても、利益製品が終了し低採算品へ入れ替わっている場合があります。採用年、モデル寿命、次期案件を加えます。
例外取引
マイナス売上、手入力単価、月末集中、請求後変更、長期未入金、負の在庫、休日生産を抽出します。例外は不正を意味しませんが、手続の弱点や利益調整の可能性を示します。担当者の説明と承認証拠を確認します。
設備・品質相関
設備、シフト、作業者、材料ロットと不良・停止を可能な範囲で結合します。特定設備・夜勤・材料で不良が偏るなら、平均不良率では見えない投資・教育課題です。データが結合できない場合は、それ自体をトレーサビリティ課題として評価します。
レッドフラッグを見つけたときの深掘り
レッドフラッグは、直ちに不正や取引中止を意味しません。兆候から仮説を立て、証拠を追加し、反証を探します。譲渡企業へ断定的に問い詰めると正確な情報が得にくくなるため、事実と確認したい範囲を示します。
月末売上が極端に集中する
出荷の季節性、顧客検収、請求締めが理由の場合もあります。期末前後の注文、運送、受領、検収、返品、入金をサンプル確認し、翌月の反転を見ます。仮出荷や預け在庫なら契約と所有権を確認します。
粗利率が急に改善する
値上げ、製品構成、材料下落、生産性改善の証拠を確認します。同時に在庫配賦、修繕の資産計上、外注未計上、標準原価更新を見ます。改善が買収後も続く条件を分解します。
不良率がゼロに近い
優れた工程の場合もありますが、特採、再加工、顧客選別、仕損の定義外、報告文化を確認します。不適合品置場、仕掛滞留、返品値引き、残業を観察します。現場へ「最近困った品質問題」を開放質問します。
保全費が年々減少する
設備更新や予防保全の効果か、修理先送り・社内応急処置かを確認します。故障停止、部品在庫、保全要員、メーカーサポート、次年度見積りを見ます。利益改善として扱う前に持続可能性を検証します。
在庫回転日数が長い
長納期材料、最小発注、顧客BCP、補給品が合理的な場合があります。品番別最終移動、注文、モデル終了、保管状態を確認し、必要在庫と過剰在庫を分けます。顧客支給・預りを自社在庫から除きます。
社長への貸付金・仮払金が大きい
発生経緯、回収可能性、利息、税務、関連当事者取引を確認します。譲渡前返済、価格調整、会社からの分離を検討します。ほかの私的費用や個人保証・担保と合わせて全体を把握します。
重要契約が見つからない
注文書、約款、メール、請求、長期履行から実際の条件を確認します。書面がないことだけを理由に価値ゼロとせず、解除可能性、慣行、紛争、取引先の承継意思を評価します。クロージング前の契約化が顧客を刺激する場合もあり、対応時期を検討します。
退職者アカウントが残る
単一例か全社的な権限管理不備かを広げて確認します。アクセスログ、共有ID、外部接続、機密データを調べ、緊急無効化と影響を評価します。管理者が一人しかいない場合は事業継続リスクもあります。
同じ安全事故が繰り返される
個人注意で終わっていないか、設備・作業・生産計画の根本原因を見ます。法令報告、労災、保険、教育、リスクアセスメントを確認します。重大危険が継続する場合はクロージング前是正を優先します。
許認可の名義・能力が現況と違う
変更届漏れ、許可範囲超過、単なる表記差を専門家・行政へ確認します。操業停止、是正費、過去責任、顧客影響を評価します。自己判断で遡及資料を作らず、事実を保全します。
発見事項を定量化する方法
全リスクを一つの金額へ無理に変換する必要はありません。金額、期間、シナリオ、事業停止など適切な尺度を使います。前提を明示し、単一値ではなく合理的な範囲と感応度を示します。
未払・過少計上
未払賃金、税、修繕、廃棄等は、対象期間、母集団、発生率、付随費用を算定します。サンプル結果を全社へ外挿する場合は、部署・シフト・期間の代表性を確認します。時効や法的評価は専門家が判断します。
設備投資
即時更新、延命、故障時更新のシナリオを作り、本体、付帯、停止、認定、運転費を含めます。投資で得る能力・省人化も試算し、全額を単純な負債と扱いません。事業計画と企業価値モデルに同じ前提を使います。
顧客喪失
売上全額ではなく、粗利、回避可能費用、代替受注、解約時期、運転資本をシナリオ化します。顧客維持確率を恣意的に一つ置かず、契約、次期案件、買い手競合、面談結果で上・基準・下のケースを作ります。
操業停止
日次限界利益、固定費、復旧、特急外注、顧客補償、再認定を含めます。停止日数は設備修理だけでなく、材料、検査、行政・顧客承認を考慮します。保険の補償範囲、免責、限度、待機期間を確認します。
環境
調査、封じ込め、除去、モニタリング、廃棄、弁護士、操業影響を段階別に見積もります。汚染範囲が未確定なら一点の金額を置かず、追加調査を先行します。土地価値と事業継続への影響を分けます。
価格・契約への反映例
以下は考え方を示す一般例であり、契約文言や最適な処理は案件ごとに異なります。弁護士、会計・税務専門家が、取引手法と交渉全体を見て設計します。
例1:通常運転資金が不足する
過去十二か月の季節性から基準運転資金を定め、クロージング時の実績との差を価格調整する方法があります。対象勘定と会計方針を定義し、譲渡企業が直前に回収・支払を操作しない誓約を設けます。単純な月末残高平均が繁忙を表すか確認します。
例2:主要設備の更新が必要
更新投資を事業計画へ反映して企業価値を再計算する、一定額を価格調整する、譲渡企業がクロージング前に修理する方法があります。買い手の増強仕様で高額になる部分まで譲渡企業負担としないよう、維持と成長を区分します。
例3:特定税務リスクが残る
申告修正・納付を前提条件とする、特別補償を設ける、エスクロー等で確保する方法があります。対象税目、期間、通知、税務調査対応、譲渡企業の防御参加、控除・保険との関係を定めます。
例4:重要顧客の承諾が必要
承諾取得をクロージング前提条件とし、取得主体、説明内容、期限を決めます。秘密保持と取引確度を踏まえ、基本合意直後に接触するか契約締結後にするかを検討します。承諾されない場合の価格・解除も定めます。
例5:土壌の範囲が未確定
追加調査で範囲を確定するまで実行を延期する、土地を取引対象から外し賃貸する、特別補償・保険を検討する方法があります。法的責任と契約上の費用分担を混同せず、将来の増改築・売却への影響も見る必要があります。
例6:キーパーソンの残留が不確実
本人の自由意思を尊重しつつ、適切な時期に面談し、役割・処遇・成長機会を提示します。雇用継続を取引前提条件とする場合も強制はできません。技能移転、代替採用、買い手人材配置を合わせ、特定者一人に企業価値を依存させません。
デューデリジェンス報告書を意思決定資料にする
専門家の長い報告書だけでは、取締役会とPMIチームが行動できません。エグゼクティブサマリー、発見一覧、分野別詳細、未確認、付属データに分け、重要項目を一貫したIDで管理します。
エグゼクティブサマリー
買収仮説ごとの結論、撤退条件、価格影響、クロージング条件、百日課題を示します。赤・黄・緑の色だけで判断せず、色の基準と事実を記載します。経営者が十分な時間で読める量に絞ります。
発見事項台帳
| 項目 | 記載内容 |
|---|---|
| 事実・根拠 | 確認した資料、サンプル、面談、基準日 |
| 影響 | 金額、操業、法令、顧客、評判、時期 |
| 確度 | 確認済み、推定、未確認と追加手続 |
| 取引反映 | 中止、前提条件、価格、契約、PMI |
| 実行 | 責任者、期限、予算、完了証拠 |
未確認事項一覧
時間切れの質問、未入手契約、調査できない土地、面談できない人材を明示します。未確認は問題なしではありません。想定リスク、判断への影響、契約上の扱い、クロージング後確認を決めます。
PMIへの引渡し
専門家報告書の利用制限と秘密保持を確認し、行動可能な課題へ変換します。初日まで、三十日、百日、一年に分け、事業責任者へ引き渡します。案件チームが解散する前に、発見事項の意味と前提を説明します。
譲渡企業の120日DD準備プログラム
製造業M&Aのデューデリジェンスへ備える譲渡企業は、資料を美しく作るより、事実と現場を一致させます。以下は匿名打診前から基本合意前までに行う例です。重大問題の是正にはより長い期間が必要です。
1〜30日:責任者と主要リスク
開示責任者、財務、工場、品質、労務、環境の担当を最小範囲で決めます。株主、借入・保証、主要顧客、設備停止、品質事故、許認可、労務の重大事項を先に点検します。支援者との守秘義務と回答手順を整えます。
31〜60日:台帳と現物を突合
固定資産・設備・現物、在庫・棚卸、許認可・設備、従業員・勤怠、契約・運用を突合します。不一致を消すために証拠を改変せず、原因と是正を記録します。顧客・個人情報は匿名化資料を用意します。
61〜90日:収益とQCDを再現
正常収益力、顧客・製品別採算、運転資本、設備投資を整理します。不良、納期、設備停止、技能マップを一定定義で集計します。経営者の強み説明を、工場長・品質責任者が元記録と照合します。
91〜120日:レッドフラッグと回答訓練
重要論点を事実、原因、影響、是正、残課題、根拠へまとめ、弁護士等と開示を検討します。想定質問に担当者が回答し、回答の矛盾と資料版を確認します。工場見学ルート、安全、撮影、従業員対応も準備します。
買い手の六週間DD運営例
期間は案件ごとに異なりますが、短期間でも重要判断を先に置く例を示します。譲渡企業へ無理な即日回答を求めず、重大事項と通常事項を分けます。
第1週:キックオフとレッドフラッグ
買収仮説、重要性、撤退条件、クリーンチームを確認します。基本資料から株式、資金、顧客、許認可、設備、事故など取引を止める可能性を見ます。質問の窓口と会議頻度を合意します。
第2週:データ分析とサンプル
財務、売上、在庫、品質、生産を分析し、例外サンプルを選びます。分野間の不一致を週次会議で共有します。現地調査で確認する設備・製品・記録を決めます。
第3週:経営者・機能面談
経営戦略、顧客、財務、工場、品質、人事、ITの責任者へ面談します。同じ問いへの回答差を確認し、追加資料を絞ります。海外・専門領域の追加調査要否を決めます。
第4週:工場現地調査
工程、設備、在庫、品質、環境、安全、IT・OTを横断して確認します。現場で見た事項を元データ・契約へ戻します。緊急事項は即時エスカレーションします。
第5週:追加調査と取引影響
土壌、税務、サイバー等の追加調査を行い、発見事項を企業価値、運転資本、契約、PMIへ仮反映します。買い手内部で二重計上と前提差を調整します。
第6週:報告と交渉引渡し
未確認を明示し、取引継続、価格、前提条件、契約、百日計画の選択肢を提示します。最終報告後も契約締結・クロージングまでの変化を更新する責任者を決めます。
案件類型別に変える調査の重点
事業承継型の株式譲渡
旧経営者依存、個人保証、個人不動産、名義株、関連当事者、キーパーソン、引継ぎを重く見ます。法人が継続するため、過去の債務・環境・労務も対象会社に残る可能性を確認します。
カーブアウト・事業譲渡
対象資産、契約、従業員、データ、知財、在庫、許認可を線引きします。本社共有の営業、品質、IT、購買、会計を誰が提供するかを確認し、移行サービスの範囲・期間・料金・終了計画を設計します。
同業買収
競争法、クリーンチーム、顧客競合、拠点統合、能力、価格情報を重視します。シナジーのための購買・工程変更が顧客承認や品質へ与える影響を検証します。単純な重複削減を前提にしません。
海外買い手
対内直接投資、輸出管理、制裁、技術開示、個人データ越境、会計・税務、言語を確認します。買い手本社の承認と資金、国内運営責任者、クロージング条件を早期に見ます。
再生・資金繰り案件
時間と資金が制約です。十三週資金繰り、担保、債権者、支払、受注、給与、許認可を優先し、事業価値を毀損する前に判断します。通常M&Aだけでなく再生・法務専門家、金融機関と並行します。
製造業M&Aのデューデリジェンスを成功させる原則
製造業M&Aのデューデリジェンスの第一原則は、買収目的へ戻ることです。全ての欠点をなくすのではなく、買収仮説を壊す事項と、買い手が改善して価値を生む事項を分けます。調査量ではなく判断への関連性で優先します。
第二原則は、書類、数字、現場、人の四つを突合することです。書類がないから事業が存在しないとも、書類があるから運用されているとも限りません。例外サンプルを選び、説明に反する証拠を探します。
第三原則は、不確実性を隠さないことです。未確認範囲、仮定、サンプル限界を示し、追加調査、契約、PMIのどこで管理するか決めます。「問題なし」という二択を避け、意思決定者が残存リスクを理解できる表現にします。
第四原則は、相手を尊重しながら検証することです。譲渡企業の通常操業と従業員の心理に配慮しつつ、重要質問を曖昧にしません。現場担当者を責めず、経営・仕組みの原因を確認します。信頼と懐疑の両方が正確なDDを支えます。
第五原則は、報告を行動へ変えることです。重大事項を価格や表明保証だけへ押し込み、工場の改善責任者を決めなければ、買収後に同じ問題が残ります。クロージング前、初日、百日、一年へ課題を割り当て、予算と完了証拠を置きます。
担当者別インタビューの質問設計
面談は資料説明を読み上げてもらう場ではありません。役割ごとに、日常判断、例外、困っていること、過去と将来を聞きます。回答を誘導せず、同じ論点を別の立場から確認します。氏名や発言が不利益に使われないよう、目的と取扱いを説明します。
経営者への質問
- 顧客が他社ではなく対象会社を選ぶ三つの理由は何か
- 一週間会社を離れたとき、止まる判断は何か
- 三年間で失った顧客・製品と、その真因は何か
- 最も延期している設備・人材・法令の課題は何か
- 買い手が成約後百日間に変えてはいけないことは何か
経営者の回答は重要ですが、楽観・悲観、売却動機、記憶の影響を受けます。顧客データ、会議、投資、現場面談で裏付けます。「問題はないか」ではなく、最近最も困った事例を聞くと具体性が上がります。
財務・管理責任者への質問
- 月次締めに何日かかり、どの勘定を手修正するか
- 製品・顧客別採算を誰が、どの会議で使うか
- 資金繰りが最も厳しい月と原因は何か
- 帳簿と現場で差が出やすい在庫・固定資産は何か
- 社長・親族・関連会社との例外取引は何か
営業責任者への質問
- 受注・失注を決める価格以外の要因は何か
- 次年度計画のうち顧客確認済みと社内予測の割合はどうか
- 社長だけが関係を持つ顧客はどこか
- 値上げ、品質、納期で現在難しい顧客はどこか
- 買い手が競合することで失う可能性がある取引はあるか
工場長への質問
- 今週最大のボトルネックと、その暫定対応は何か
- 停止すると代替できない設備・人・外注は何か
- 標準時間と実績がずれる主な理由は何か
- 増産を二割求められたとき最初に不足するものは何か
- 経営計画に入っていない更新・採用は何か
品質責任者への質問
- 経営者判断で特採・出荷した最近の例はあるか
- 反復している不良・監査指摘と未解決理由は何か
- 顧客固有要求をどこで管理し、変更を誰が承認するか
- 検査で見つけられない工程リスクは何か
- 買収後の材料・外注・拠点変更に必要な顧客承認は何か
保全担当への質問
- 次に壊れそうな設備と判断根拠は何か
- メーカー供給が終わった部品と予備品は何か
- 記録にない応急修理や安全装置の迂回はあるか
- 予防保全を延期する理由は人、時間、費用のどれか
- 外部保全会社が来られない場合に誰が対応するか
人事・総務への質問
- 採用が難しい職種、退職理由、欠勤の傾向は何か
- 勤怠と実際の始終業に差が出る部署はあるか
- 資格・責任者の代替者と更新期限はどうか
- 派遣・請負・外国人材を誰が指揮し管理するか
- M&A説明後に不安が高まりそうな事項は何か
環境・安全担当への質問
- 過去三年の事故、漏洩、行政・近隣対応は何か
- 届出、測定、点検を一人で管理しているものは何か
- 用途不明の薬品・廃棄物・地下設備はあるか
- 生産増加で許可能力・排出基準へ近づくものは何か
- 重大事故時に誰が操業停止を決めるか
IT・OT担当への質問
- 停止すると出荷・生産できないシステムは何か
- 最後に復旧テストをしたのはいつか
- 共有ID、退職者、外部ベンダーの接続はどう管理するか
- 古いOS・設備PCを隔離し、バックアップしているか
- 過去のウイルス、漏えい、停止と再発防止は何か
現場作業者への質問
「標準通りですか」という二択ではなく、「この作業で最も難しい点」「異常時に最初に呼ぶ人」「最近標準を変えた例」「不足している工具・時間」を聞きます。管理職同席では話しにくい事項へ配慮し、個人の評価ではなく工程理解を目的にします。
クロージングまでの変化を追う更新DD
DD基準日から契約・クロージングまでに、業績、顧客、設備、事故は変わります。最終報告で調査を終わりにせず、重要事項を更新する「ブリングダウン」の手続を決めます。期間が長い案件ほど重要です。
月次業績の更新
売上、粗利、受注、運転資金、借入、設備投資を基準計画と比較します。単月差だけで価格を変えず、原因と継続性を確認します。通常の季節変動か、主要顧客喪失・材料高等の重大変化かを分けます。
重大事象の通知
重大クレーム、事故、行政、訴訟、顧客解約、キーパーソン退職、設備故障、サイバー事故を誰がいつ通知するか契約に定めます。譲渡企業は通常業務を継続し、重要な設備投資・契約・配当・人事を買い手承諾事項とする場合、日常判断を不当に止めない範囲を調整します。
クロージング証明
前提条件、許認可、顧客承諾、保証解除、是正、表明保証の正確性を確認する書類と責任者を決めます。形式的な証明書だけでなく、工場が実際に操業可能かを確認します。未完事項は実行延期、免除、契約修正のどれにするか明示します。
DD中の情報管理とサイバー対策
製造業M&Aのデューデリジェンスでは、図面、条件、顧客価格、従業員情報など価値の中心を外部共有します。情報漏えいが起きれば、取引が不成立でも損害が残ります。NDA、データルーム、端末、参加者、案件終了後の削除を一体で管理します。
必要最小限の開示
初期には顧客・従業員をコード化し、技術は能力と概要で説明します。価格決定や法的確認に必要になった段階で、実名、契約、原本を限定開示します。競合買い手にはクリーンチームを使い、営業担当が再利用できない集約結果を返します。
ファイルの保護
権限、二要素認証、透かし、閲覧期限、ログ、ダウンロード禁止を情報の重要性に合わせます。パスワード付きZIPを同じメールで送るだけの運用に頼りません。買い手専門家が自社システムへ保存する場合、再委託と保管国・削除を確認します。
工場での端末・撮影
スマートフォン、USB、PC、カメラの持込みと接続を制限します。設備へ調査ツールを接続する場合、事前承認、バックアップ、安全、ベンダーを確認します。写真の背景に図面、作業者、顧客名が映らないようにし、撮影リストを管理します。
案件終了時
不成立候補には資料返却・削除の証明を求め、法令・専門家記録として保持する例外を確認します。アクセスを停止し、共有リンク、ローカルコピー、印刷物を対象にします。買い手社内で得た知識の利用禁止と競争上の対応も検討します。
専門調査へ切り替えるトリガー
総合DDチームが全分野を確定しようとせず、兆候が出たら資格・機器・法的権限を持つ専門家へつなぎます。トリガーを事前に決めると、必要な調査を「時間がない」で省きにくくなります。
環境専門調査
有害物質使用、地下タンク、漏洩、埋設、行政記録、不明廃棄物、過去の表面処理・洗浄等があれば、履歴調査、現地評価、サンプリングの段階を検討します。土地取引や用途変更がある場合も範囲を見直します。
設備診断
主要設備の故障履歴、精度低下、部品供給終了、重大改造、安全装置迂回があれば、メーカーまたは独立専門家の診断を検討します。生産を止める試験は譲渡企業と日程・責任を合意します。
サイバーフォレンジック
侵入兆候、ランサム被害、管理者不明、重要ログ欠落、外部公開サーバー脆弱性があれば、専門調査へ進みます。調査行為が証拠や操業へ影響しないよう、法務・ITが連携します。
不正調査
架空売上、品質改ざん、談合、贈賄、利益相反の兆候があれば、通常チームから独立した弁護士・フォレンジック専門家を検討します。関係者への不用意な通知で証拠が失われないよう手順を管理します。
労務・安全専門調査
重大労災、長時間労働、勤怠不一致、派遣・請負の実態、化学物質曝露があれば、弁護士、社会保険労務士、労働安全衛生の専門家へつなぎます。潜在債務と将来の運営改善を同時に評価します。
DD費用と時間を重点配分する
小規模案件で大企業と同じ調査量を求めると、費用が取引価値に見合いません。一方、取引価格が小さくても土壌、死亡事故、許認可、顧客一社依存は重大です。価格ではなく、影響と不確実性で重点配分します。
第一層:取引を止める事項
株式・権利、資金、主要許認可、重大環境・安全、主要顧客、経営者保証、不正を早く確認します。ここで取引継続が難しければ、詳細調査費を抑えられます。
第二層:価格と契約を決める事項
正常収益力、運転資本、ネットデット、設備投資、税務、契約、製品保証を深掘りします。金額とシナリオを企業価値モデル・契約へつなぎます。
第三層:PMIを決める事項
システム移行、人材育成、購買統合、工程改善、組織・文化を確認します。取引判断に必要な深度と、クロージング後に買い手が詳細設計できる部分を分けます。ただし初日に工場を止める事項は前倒しします。
譲渡企業と買い手の望ましい質疑応答
買い手は質問の理由と優先順位を示す
同じ資料を別担当が重複要求せず、案件窓口で統合します。質問が曖昧なら、対象期間、拠点、金額、欲しい形式を示します。即日回答が必要な重大事項と、最終報告までの通常事項を分けます。
譲渡企業は分からないことを推測しない
確認中、データなし、口頭慣行を区別し、回答予定日と代替証拠を示します。担当者の意見と会社の正式回答を分けます。誤りに気付いたら理由と修正範囲を早く通知します。
不利な事実を攻撃材料にしない
買い手が面談で相手を追及すると、現場が防御的になり情報が閉じます。事実と影響は厳密に検証しつつ、個人非難を避け、仕組みと改善可能性を問います。意図的な虚偽の疑いは通常質疑と分け、法務チームが扱います。
回答を最終契約の開示へつなぐ
DDで説明した事実が、どの表明保証の例外として開示されるかを譲渡企業・弁護士が整理します。データルームへ置いただけで全て開示済みになるとは限りません。買い手も、既知事項の契約上の扱いを明確にします。
調査をやり過ぎないための終了条件
全ての質問がゼロになるまでDDを続けることはできません。買収仮説、撤退条件、価格、契約、初日運営について合理的な判断材料がそろい、残る不確実性の管理方法が決まった時点を終了条件にします。
追加資料で結論が変わらない低重要項目は、報告書の未確認として残すかPMIへ移します。逆に、結論を変え得る重大事項は期限が迫っても省略せず、取引日程を見直します。期限を守ることは目的ではなく、安全で合理的な取引判断が目的です。
製造業M&Aのデューデリジェンスが終わるのは、報告書を提出した日ではありません。発見事項が契約、クロージング、百日計画へ引き渡され、責任者が理解した時点で調査の価値が実現します。
製造業DDで避けたい八つの誤解
誤解1:資料が多い会社ほど管理が良い
規程や帳票の量ではなく、最新版が使われ、例外が記録され、改善へつながるかを見ます。少ない資料でも責任と判断が明確な会社はあります。逆に重複帳票が多く、転記差異と現場負担を生む場合があります。
誤解2:帳簿価額ゼロの設備に価値はない
償却済みでも、保全され顧客認定を受けた設備は収益を生みます。一方、簿価が高くても製品需要がなく移設・売却困難なら価値は限定的です。実効能力、更新、代替、キャッシュフローで判断します。
誤解3:古い設備は全て直ちに更新する
安全、精度、部品、故障、能力を個別に評価します。延命、予備品、外注、買い手拠点への移管が合理的な場合があります。成長用の高仕様更新と現状維持投資を分け、二重に価格へ反映しません。
誤解4:大口顧客の長期取引は必ず続く
関係年数は証拠の一つですが、次期製品、価格、内製化、競合買い手、担当者変更で取引は変わります。契約、採用理由、品質実績、顧客窓口、将来案件を組み合わせて評価します。
誤解5:問題は全て譲渡企業の補償で解決できる
金銭補償を受けても、事故、操業停止、顧客離反、技術流出は元に戻らない場合があります。クロージング前是正、実行延期、取引中止、PMIを優先すべきリスクを分けます。譲渡企業の支払能力も確認します。
誤解6:秘密保持契約があれば何でも開示できる
NDAは重要ですが、個人情報、顧客契約、輸出管理、競争上の機微情報には別の制約があります。目的、相手、段階に応じ匿名化、クリーンチーム、閲覧限定を使います。
誤解7:調査で見つからなかった問題は存在しない
DDはサンプルと期間に限界があります。調査範囲、基準日、未取得、面談できない人、データ品質を報告します。残る不確実性を表明保証、保険、PMI、モニタリングで管理します。
誤解8:買い手のシナジーは自動的に実現する
共同購買、拠点統合、増産には、顧客承認、品質、IT、人材、設備、競争法の条件があります。DDで実現手段、費用、責任者、時期を検証し、事業計画へ反映します。シナジーを対象会社のスタンドアロン価値と区分します。
最終判断会議で答える十の問い
- 当初の買収目的は、どの証拠で支持・反証されたか
- 取引を中止すべき未解決事項は残っていないか
- 企業価値モデルの収益、投資、運転資本は同じ前提か
- 顧客・製品・技能の継続性を誰が引き受けるか
- 初日から操業するための許認可・権限・システムはそろうか
- 価格、ネットデット、運転資本で二重調整していないか
- 表明保証・補償だけでは回復できないリスクは何か
- 未確認事項を誰がいつ確認し、結論が悪い場合どうするか
- 百日間の責任者、予算、指標を対象会社が理解しているか
- 買い手自身の資金・人材・統合能力に無理がないか
この十問へ明確に答えられない場合、報告書のページを増やす前に、どの判断が不足しているかを特定します。追加調査、価格・契約の修正、実行延期、撤退の選択肢を取締役会へ同じ基準で提示します。
調査完了後も前提を更新する
最終報告からクロージングまでに時間が空く場合、主要顧客の内示、設備停止、退職、法改正、許認可、月次業績を更新します。契約締結時に正しかった説明でも、実行日に変化していれば通知と対応が必要です。案件責任者は、どの項目を日次・週次・月次で確認し、誰が買い手へ報告するかを決めます。
クロージング後は、DDで置いた仮説を実績で検証します。正常収益力、設備更新額、運転資本、顧客維持、技能移転の予測と実績を比較し、差の原因を百日計画へ反映します。調査担当者を責めるためではなく、限られた情報で置いた前提を経営管理へ引き継ぐためです。
この更新手続により、製造業M&Aのデューデリジェンスは契約前の検査から、成約後の意思決定を支える共通データへ変わります。買い手と対象会社が同じ定義、同じ基準日、同じ責任者で事実を見ることが、工場を止めずに改善する出発点です。
製造業M&Aのデューデリジェンス実務チェックリスト
開始前
- 買収目的、価値仮説、撤退条件を文章化した
- 金額・操業・法令・顧客を含む重要性基準がある
- 分野責任者、横断責任者、レッドフラッグ報告経路を決めた
- 競争上の機微情報とクリーンチームの要否を確認した
- 現地調査、安全、撮影、秘密保持を計画した
調査中
- 質問が買収仮説・判断にどう関係するか明確である
- 資料、回答、現場、財務数値の不一致を追跡している
- サンプル母集団、選定方法、限界を記録している
- 重大事項を最終報告前に意思決定者へ上げている
- 個人情報・顧客秘密・技術情報の開示を最小化している
報告・契約・PMI
- 事実、根拠、影響、対応、未確認を一つの発見事項にした
- 企業価値、運転資本、ネットデットの二重調整がない
- 前提条件、表明保証、補償、価格、PMIの役割を分けた
- クロージング後の責任者、期限、予算、指標がある
- 未確認事項を「問題なし」と誤解されない形で残した
製造業M&Aのデューデリジェンスに関するよくある質問
Q1. デューデリジェンスはいつ始まりますか。
通常は候補が絞られ、意向表明や基本合意の後に本格化します。ただし買い手は初期検討から公開情報・企業概要を確認し、譲渡企業は候補探索前にセルサイド点検を行えます。拘束力と情報開示の段階を契約ごとに確認します。
Q2. 製造業DDにはどのくらい期間が必要ですか。
会社規模、拠点、業種、資料、リスク、専門調査で変わり、一律ではありません。期間を先に固定して重要確認を省かず、一次調査と追加調査を段階化します。工場稼働日と繁忙期も考慮します。
Q3. 譲渡企業は全資料を最初から開示すべきですか。
いいえ。候補の真剣度、秘密保持、競合関係、必要性に応じ段階開示します。個人情報、顧客名、価格、図面、プログラムは匿名・集約・閲覧限定を検討します。一方、重要な不利事実を意図的に隠すべきではありません。
Q4. 工場見学だけで設備状態を判断できますか。
できません。外観に加え、台帳、保全、故障、精度、稼働、部品供給、更新見積りを確認します。必要なら設備専門家の診断を行います。見学は運用と現物を理解する一つの手段です。
Q5. 問題が見つかると必ず値下げになりますか。
必ずではありません。是正、前提条件、価格、表明保証・補償、保険、PMI、取引中止を組み合わせます。買い手の投資で成長につながる問題なら、単純な値引きではなく事業計画へ反映できます。
Q6. ISO認証があれば品質DDは簡略化できますか。
認証は重要な証拠ですが、対象範囲と運用を確認します。買い手は不良、クレーム、顧客固有要求、変更、製品保証、特定担当者依存を別途検証します。認証だけで全品質リスクを保証しません。
Q7. 土壌調査は全工場で必須ですか。
法的義務、過去利用、物質、施設、土地所有、将来用途、取引手法で判断します。まず履歴・資料調査を行い、兆候と重要性に応じ段階的に専門調査を検討します。環境専門家と弁護士へ相談してください。
Q8. 社長しか分からない情報はどう確認しますか。
経営者面談を行い、契約、メール、顧客・現場担当、実績データで裏付けます。口頭知識が重要なら、それ自体をキーパーソン依存として評価し、引継ぎ計画と契約条件へ反映します。
Q9. 買い手も譲渡企業から調査されますか。
譲渡企業は買い手の資金源、意思決定、過去買収、運営体制、法令順守を確認すべきです。特に経営者保証、分割払い、雇用・工場の約束では、買い手の実行能力が重要です。
Q10. DD報告書をそのままPMIへ渡せますか。
秘密性と専門家の利用制限を確認した上で、発見事項を責任者、期限、予算、指標へ変換します。報告書のリスク表現だけでは現場が行動できません。初日、百日、一年に分けて優先します。
Q11. 譲渡企業側DDをすれば買い手DDは不要ですか。
通常は不要になりません。買い手は自らの目的と責任で範囲を決めます。ただし譲渡企業側DDに独立性・証拠があり、問題が是正されていれば、質問の効率化と信頼向上に役立ちます。
Q12. 小規模な町工場でも多分野DDが必要ですか。
規模に応じ範囲と深度を調整しますが、少人数ほど経営者・技能者依存が大きく、環境・許認可の影響が重大な場合があります。取引価格だけでなく操業停止リスクを基準に重点化します。
参考にした一次資料
本記事は2026年8月22日時点の一次資料を基礎にしています。法令・ガイドラインは改正されるため、実際の調査・契約時には最新版と対象会社への適用を専門家・行政へ確認してください。
- 中小企業庁「中小M&Aガイドライン」
- 公正取引委員会「企業結合の届出制度」
- 厚生労働省「企業組織の再編に伴う労使関係」
- 環境省「土壌関係のガイドライン・マニュアル等」
- 環境省「PRTR届出情報」
- IPA「中小企業の情報セキュリティ対策ガイドライン第4.0版」
- 経済産業省「安全保障貿易管理の概要」
- 個人情報保護委員会「個人情報保護法ガイドライン(通則編)」
工場のデューデリジェンス論点を、候補先への開示前に整理しませんか
設備台帳、QCD、在庫、技能、品質、環境、許認可、顧客契約は相互に関係します。製造業M&A総合センターでは、譲渡企業が重要論点を先に把握し、事実・影響・対応策を買い手が判断できる資料へ整理する支援を行います。
製造業M&Aの譲渡相談をする / 電話相談:03-4560-0084
本記事は一般的な情報提供であり、法務、税務、会計、労務、環境、ITその他の個別助言ではありません。実際の調査では対象会社と取引に応じた専門家へご相談ください。